
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
281 questões encontradas
No estudo dos intangíveis, diferentes elementos agregam valor às organizações, como o capital intelectual, o fundo de comércio e o goodwill. Cada um deles apresenta características próprias, relacionadas a benefícios econômicos futuros e a fatores incorpóreos que contribuem para a competitividade das empresas.
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026 Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos: • Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000 A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28 - Propriedade para Investimento.
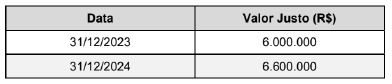
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Texto associado
Julgue os próximos itens à luz dos pronunciamentos técnicos do CPC.
Os custos dos estoques produzidos por uma entidade não devem contemplar quaisquer espécies de gasto que decorram do desperdício de materiais, de mão de obra ou de outros insumos de produção.
Certa entidade assinou um contrato de importação de determinado equipamento produtivo, a ser pago no momento de seu desembarque no porto. Nessa transação, o exportador estrangeiro concedeu à entidade significativo desconto no momento da aquisição, sob a condição de que o contrato seja irretratável. O desembarque está previsto para ocorrer em 90 dias.
Nessas condições, a empresa deve fazer um registro contábil
Texto associado
Julgue os itens a seguir, referentes à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
Texto associado
Julgue os itens que se seguem, relativos a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
Nas demonstrações contábeis, os ativos físicos devem ser apresentados separadamente, de acordo com sua natureza ou função, ainda que sejam imateriais.
Uma companhia aberta adquiriu um imóvel para uso, tendo arcado com os seguintes gastos.
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.
Uma empresa prestou serviços em dezembro de 2025, faturou em janeiro de 2026 e recebeu em fevereiro de 2026.
Considerando essa situação hipotética, assinale a opção em que é corretamente apresentado o momento em que a receita em questão deve ser reconhecida, de acordo com o regime de competência.
Texto associado
Com base na Lei n.º 6.404/1976 e suas alterações, julgue os itens a seguir.
