
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
71 questões encontradas
A legislação societária brasileira estabelece limites rigorosos para que uma companhia adquira ações de sua própria emissão. Essas operações buscam evitar manipulação do capital social, proteger os acionistas e preservar a integridade das demonstrações contábeis.
Em 02/01/2024, o Patrimônio Líquido contabilizado da empresa Parafusos S.A. era R$ 40.000.000 e o valor justo líquido dos ativos e passivos identificáveis era R$ 50.000.000. A diferença se refere ao valor de um ativo imobilizado não depreciável que havia sido adquirido em 2018. A empresa Ferramentas S.A. adquiriu, nessa data, 90% das ações da empresa Parafusos S.A., pagando o valor de R$ 40.000.000 à vista e passando a deter seu controle. Durante o ano de 2024, a empresa Parafusos S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido: • Prejuízo do ano de 2024: R$ 4.000.000 • Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 2.000.000 Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas no Balanço Patrimonial individual da empresa Ferramentas S.A. em 31/12/2024 e o impacto total no resultado de 2024 decorrente do investimento feito pela empresa foram, respectivamente, em reais,
A empresa Estrangeira Corporation atua no mercado americano e elabora suas demonstrações contábeis em dólar norte-americano é sua moeda funcional. A empresa Brasileira S.A. tem uma participação de 40% na empresa Estrangeira Corporation e, por ter influência significativa, caracteriza-se como coligada. O investimento foi adquirido em 31/12/2024 e registrado no grupo do Ativo Não Circulante do Balanço Patrimonial da empresa Brasileira S.A. pelo valor de R$ 40.000.000. O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025: • Capital Social: 85.000.000 • Reservas de Lucros: 30.000.000 • Ajustes acumulados de conversão: 5.000.000 • Total do Patrimônio Líquido: 120.000.000 A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
A empresa Investidora Brasileira S.A. detinha uma única participação societária em uma empresa coligada no exterior. Em 31/12/2025, a Investidora Brasileira S.A. apresentava os seguintes registros em seu Balanço Patrimonial, relacionados com esse investimento: • Valor contábil do investimento: R$ 13.800.000 • Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor) Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000. O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
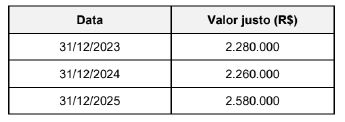
Uma aplicação financeira em títulos públicos, no valor de R$ 2.000.000, foi realizada por uma empresa no dia 31/12/2022. Os títulos rendem juros compostos à taxa de 10% ao ano e a data de vencimento para o resgate final é 31/12/2028. A empresa definiu a mensuração dos títulos ao valor justo por meio de outros resultados abrangentes e os valores justos desses títulos em 31 de dezembro de cada ano são apresentados a seguir:
Sabendo que a empresa vendeu os títulos no mercado em 31/12/2025 pelo valor justo nessa data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, referentes exclusivamente à aplicação que a empresa fez nos títulos, foram, respectivamente, em reais,
O Balanço Patrimonial de 31/12/2023 da empresa Todos na Copa S.A. apresentava o Patrimônio Líquido registrado pelo valor de R$ 200.000.000. O valor justo líquido dos ativos e passivos identificáveis da empresa era, nessa data, R$ 250.000.000 e foi obtido por laudo de avaliação de empresa externa, sendo que a diferença entre o valor contabilizado e o valor justo se refere a um terreno que havia sido adquirido pela empresa em 2018. A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle. Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido: • Prejuízo do ano de 2024: R$ 20.000.000 • Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000 Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
Texto associado
No que se refere às demonstrações contábeis das EFPC, julgue os próximos itens.
Uma informação que deve ser contemplada na demonstração de provisões técnicas (DPT) por planos de benefícios é o equilíbrio técnico, que evidencia o resultado atuarial, indicando se o plano de benefícios apresenta superávit ou déficit.
Texto associado
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue os itens a seguir.
Eventos futuros esperados podem ser particularmente importantes na mensuração de provisões de uma EFPC.
Texto associado
Julgue os próximos itens à luz dos pronunciamentos técnicos do CPC.
A mudança de política contábil que decorra de uma ação voluntária da entidade deve ser efetuada de forma prospectiva, devendo ser divulgadas, em notas explicativas, as razões que motivaram a realização da mudança.
Texto associado
Julgue os próximos itens à luz dos pronunciamentos técnicos do CPC.
