
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
294 questões encontradas

No mês de dezembro de 2024, a empresa comercial Vendas Segmentadas S.A. realizou somente as três vendas apresentadas na tabela a seguir.

A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026. Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
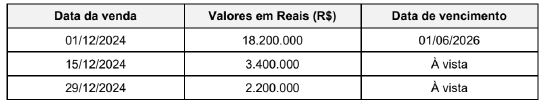
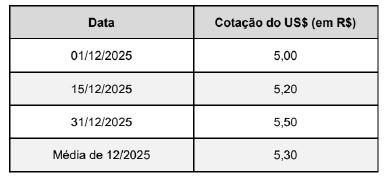
Imagem da questão 206955
A R$ 20.160.000, apenas.
B R$ 23.800.000 e receita financeira no valor de R$ 3.640.000.
C R$ 20.160.000 e receita financeira no valor de R$ 182.000.
D R$ 20.160.000, apenas.
E R$ 20.160.000 e uma receita de variação cambial de R$ 252.000.

No dia 01/12/2025, uma venda a prazo no valor total de US$ 500.000 (quinhentos mil dólares) foi realizada pela empresa brasileira Exportadora de Brinquedos S.A., com data de vencimento em 20/01/2026. A tabela a seguir apresenta a cotação do dólar, em reais, para algumas datas e a cotação média do mês de dezembro de 2025
Está correto afirmar que a empresa reconheceu, no ano de 2025, receita de vendas no valor de

Imagem da questão 206950
A R$ 2.650.000 e uma receita de variação cambial de R$ 100.000.
B R$ 2.500.000 e uma receita de variação cambial de R$ 250.000.
C R$ 2.500.000, apenas.
D R$ 2.750.000, apenas.
E R$ 2.500.000 e uma receita de variação cambial de R$ 150.000.

Considere que, na folha de pagamento de um empregado de determinada empresa, no fechamento de um mês para pagamento no mês seguinte, conste as seguintes informações: salário bruto de R$ 3.000; adiantamento realizado de R$ 1.500; contribuição sindical de R$ 100; INSS do empregado no valor de R$ 250; imposto de renda na fonte de R$ 70.

A partir da situação hipotética precedente, é correto afirmar que o provisionamento dessa folha de pagamento gerará um incremento no passivo do empregador no montante de

A R$ 420.
B R$ 1.080.
C R$ 1.420.
D R$ 1.500.
E R$ 1.920.
Órgão: Tribunal de Contas de Minas Gerais Cargo: Analista de Controle Externo - Área Ciência Contábeis Prova: CESPE/CEBRASPE - TCE MG - Analista de Controle Externo - Área Ciência Contábeis - 2026

A empresa Vendemos de Tudo S.A . apresentava, no final do ano de 2024, os saldos acumulados de algumas contas de receitas e despesas apresentados a seguir, com os valores expressos em reais:

Abatimentos sobre vendas .................................................................................................................................................300.000
Custo das mercadorias vendidas ................................................................................................................................ 6.000.000
Despesa com perdas estimadas com créditos de liquidação duvidosa ............................ 60.000
Despesa com fretes sobre vendas .............................................................................................................................. 100.000
Devoluções de vendas ............................................................................................................................................................. 900.000
Comissões sobre vendas ....................................................................................................................................................... 480.000
Impostos sobre vendas .......................................................................................................................................................... 800.000
Receita bruta de vendas .................................................................................................................................................... 16.000.000
Despesas com propaganda ......................................................................................................................................... 1.600.000

O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,

A 7.900.000
B 5.820.000
C 8.000.000
D 8.300.000
E 9.200.000

No dia 23/10/2023, a empresa Comprando e Vendendo S.A . adquiriu mercadorias para revenda e pagou os seguintes valores:

R$ 1.010.250 para o fornecedor das mercadorias.
R$ 30.000 para a transportadora que levou as mercadorias até sua loja.

Estão incluídos nesses valores pagos, os seguintes tributos:

Tributos recuperáveis no valor total de R$ 138.000
Tributos não recuperáveis no valor total de R$ 96.000

Em 10/12/2023, a empresa vendeu 80% das mercadorias pelo valor R$ 2.700.000, mas concedeu um desconto comercial de 10% em função da quantidade adquirida pelo comprador. Os impostos sobre a venda são de 10% sobre o valor liquido da venda, a empresa pagou para seus vendedores o valor de R$ 48.600 a titulo de comissão e R$ 42.000 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Comprando e Vendendo S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,

A 1.374.600
B 1.708.200
C 1.542.000
D 1.416.600
E 1.465.200

Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000, abatimento sobre vendas = R$ 120.000, comissões sobre as vendas realizadas = R$ 60.000, impostos sobre vendas = R$ 310.000, estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000, fretes sobre vendas = R$ 40.000.

Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita liquida e um lucro bruto, respectivamente, em reais, de

A 1.850.000 e 460.000.
B 2.000.000 e 530.000.
C 1.880.000 e 530.000.
D 1.850.000 e 500.000.
E 1.880.000 e 500.000.
Órgão: Secretaria da Fazenda do Estado de São Paulo Cargo: Auditor Fiscal da Receita Estadual - Área Gestão Tributária Prova: FCC - SEFAZ SP - Auditor Fiscal da Receita Estadual - Área Gestão Tributária Conhecimentos Básicos - 2026

Uma empresa contratou, no dia 31/12/2022, um empréstimo no valor bruto de R$ 40.000.000,00 para ser pago em 8 parcelas anuais de mesmo valor nominal. A taxa de juros compostos contratada foi 9% ao ano e o valor das parcelas anuais era R$ 7.226.975,12. A empresa incorreu, para a obtenção do empréstimo, em custos de transação no valor de R$ 1.444.621,14 que foram pagos na data de início do contrato, fazendo com que a taxa de custo efetivo do empréstimo fosse 10% ao ano.

Em relação a esse empréstimo,

A o valor dos encargos financeiros registrados na demonstração do resultado de 2023 foi R$ 4.000.000,00.
B o valor dos encargos financeiros registrados na demonstração do resultado de 2023 foi R$ 7.226.975,12.
C o valor dos encargos financeiros registrados na demonstração do resultado de 2023 foi R$ 3.600.000,00.
D o saldo total apresentado nas contas de passivo (circulante e não circulante), no Balanço Patrimonial de 31/12/2023, foi R$ 35.183.941,63.
E o saldo total apresentado para as contas de passivo (circulante e não circulante), no Balanço Patrimonial de 31/12/2023, foi R$ 36.773.024,88.
Órgão: Ministério Público de Sergipe Cargo: Analista do Ministério Público - Área: Ciências Contábeis Prova: FCC - MPE SE - Analista do Ministério Público - Área: Ciências Contábeis - 2026

Uma empresa comercial adquiriu um estoque de mercadorias e as informações sobre a compra são as seguintes:

- A compra ocorreu em 01/12/2022
- O valor da compra foi R$ 2.890.800 para pagamento após 19 meses.
- A empresa contratou uma transportadora para levar as mercadorias do depósito do fornecedor até seu próprio depósito e pagou, à vista, R$ 30.000.

O valor total dos tributos recuperáveis que estão incluídos nos gastos efetuados pela empresa era R$ 138.000 e o valor dos tributos não recuperáveis era R$ 96.000.

A taxa de juros vigente era 0,5% ao mês que é equivalente a 10% para o período de 19 meses.

Sabendo-se que a empresa não vendeu qualquer quantidade do estoque adquirido, o valor contábil liquido registrado para os Estoques (no ativo circulante) e para o saldo a pagar aos Fornecedores (no passivo não circulante), no Balanço Patrimonial de 31/12/2022, foram, respectivamente, em reais

A 2.533.140 e 2.641.140.
B 2.782.800 e 2.890.800.
C 2.920.800 e 2.890.800.
D 2.520.000 e 2.641.140.
E 2.520.000 e 2.520.000.
Órgão: Concurso Público Unificado de Pernambuco Cargo: Gestor Governamental - Área: Administrativa - Qualificação: Contador Prova: FCC - CPU - PE - Gestor Governamental - Área: Administrativa - Qualificação: Contador - 2026

A empresa Cacau & Cia . apresentou as seguintes informações, referentes ao ano de 2025, cujos valores estão expressos em reais:

Lucro líquido do período............................................................................................................................................................................. 1.200.000
Distribuição de dividendos no período...................................................................................................................................... 360.000
Aumento do Capital social com reservas de lucro........................................................................................................ 500.000
Perdas na conversão de demonstrações contábeis de controlada no exterior................................300.000
Perdas atuariais em plano de benefício definido.............................................................................................................. 150.000
Ganhos no ajuste a valor justo de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes (líquido de tributos)..................................................................................................................................................... 240.000
Ágio na emissão de ações...................................................................................................................................................................... 100.000

O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,

A 630.000.
B 1.240.000.
C 990.000.
D 1.140.000.
E 1.090.000.
Órgão: Secretaria da Fazenda do Estado de São Paulo Cargo: Auditor Fiscal da Receita Estadual - Área Gestão Tributária Prova: FCC - SEFAZ SP - Auditor Fiscal da Receita Estadual - Área Gestão Tributária Conhecimentos Básicos - 2026

Durante um encontro de um projeto de extensão na área de gestão financeira do IFCE, a professora apresenta aos alunos o caso de uma empresa local que comercializa dois produtos principais (A e B). A docente utiliza os dados reais do último mês para fundamentar uma análise de sensibilidade.

• Produto A: volume de 2.600 un.; preço unitário: $ 170; custos variáveis unitários: $ 76,50.
• Produto B: volume de 5.000 un.; preço unitário: $ 280; custos variáveis unitários: $ 196.
• Custos e Despesas Fixos Totais: $ 435.000.
• Lucro Operacional Atual: $ 228.100.

A professora apresenta o seguinte problema: a diretoria da empresa deseja implementar uma nova estratégia de vendas para o próximo período. O objetivo é focar os esforços de marketing no produto A (que possui a maior margem de contribuição unitária), enquanto as vendas do Produto B devem permanecer estagnadas em 5.000 unidades devido a gargalos na cadeia de suprimentos de seus componentes específicos.
O desafio exige que os alunos do projeto determinem qual deverá ser o novo volume de vendas do Produto A para que a empresa atinja uma meta de lucro operacional de $ 265.500, assumindo que todos os demais custos (fixos e variáveis unitários) e o preço de venda de ambos os produtos permaneçam inalterados.

Desse modo, o volume correto para o Produto A é

A 2.850 unidades.
B 3.000 unidades.
C 3.140 unidades.
D 3.250 unidades.
E 3.400 unidades.
Órgão: Instituto Federal de Educação, Ciência e Tecnologia do Ceará Cargo: Professor - Área: Administração de Empresas Prova: Instituto AOCP - IFCE - Professor - Área: Administração de Empresas - 2026
