
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
387 questões encontradas
Texto associado
Os Balanços Patrimoniais em 31/12/2023 е 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa
UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:

As seguintes informações adicionais referentes ao ano de 2024 são conhecidas:
i. A empresa não vendeu participações societárias nem veículos.
ii. A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras contabilizadas no ano.
iii. O aumento de Capital ocorreu com a emissão de novas ações no mercado.

O valor correspondente ao Caixa gerado nas Atividades Operacionais pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:
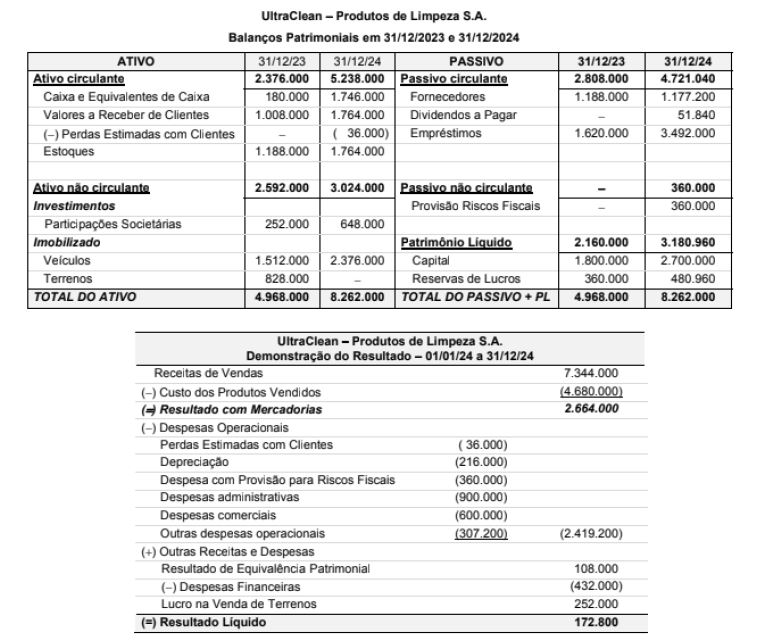

Imagem da questão 207364
A 72.000 (negativo).
B 522.000 (negativo).
C 594.000 (negativo).
D 846.000 (negativo).
E 486.000 (negativo).
Texto associado
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir,
com os valores expressos em reais:
Capital Social
Reserva Legal
Reserva Estatutária
Reserva de Lucros a Realizar
Reserva para Contingências
Total do Patrimônio Líquido
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:
12.000.000
2.100.000
600.000
150.000
450.000
15.300.000

Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:

A 3.525.000 e 2.685.000.
B 3.450.000 e 2.910.000.
C 3.420.000 e 2.886.000.
D 3.450.000 e 2.760.000.
E 3.420.000 e 2.736.000.
Texto associado
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista - R$ 4.000.000,00
• Vendas a prazo - R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao
mês (equivalente a 15% no prazo da venda a prazo).

Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a
entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendas a ser evidenciado na Demons-
tração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:

A 5.825.000,00.
B 7.047.500,00.
C 6.247.500,00.
D 6.650.000,00.
E 5.850.000,00.
Texto associado
No dia 01/11/2024, a empresa Entrega Garantida S.A. não possuía estoque e adquiriu mercadorias para revenda nas seguintes
condições:
• Compras à vista - R$ 2.000.000,00
• Compras a prazo - R$ 4.153.600,00
A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao
mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de
impostos não recuperáveis.

Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em
01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na
conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:

A 1.126.720,00 e 3.520.000,00.
B 1.000.000,00 e 3.520.000,00.
C 1.126.720,00 e 4.153.600,00.
D 1.000.000,00 e 3.618.464,72.
E 1.126.720,00 e 3.618.464,72.

Uma empresa comercial, tributada pelo Lucro Real, adquiriu à vista um lote de mercadorias para revenda por R$ 50.000,00, com incidência de ICMS à alíquota interna de 18%. Posteriormente, vendeu 60% desse lote por R$ 45.000,00, com incidência de 18% de ICMS sobre as vendas. Considerando apenas essas operações e desconsiderando outros tributos e custos, assinale a alternativa que indica CORRETAMENTE o Resultado com Mercadorias (RCM) apurado pela empresa.

A R$ 5.000,00.
B R$ 12.300,00.
C R$ 7.400,00.
D R$ 15.600,00.
E R$ 13.600,00.

Sobre os Princípios de Contabilidade, analise as afirmativas a seguir. I. O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento. II. O Princípio da Oportunidade consiste, quando se apresentarem opções igualmente válidas para a quantificação de mutações patrimoniais que alterem o Patrimônio Líquido, em escolher a que resulte menor valor para os componentes do Ativo e maior valor para os do Passivo. III. O Princípio da Continuidade pressupõe que a entidade será extinta em um futuro próximo, devendo, portanto, basear-se no valor de liquidação para mensuração e apresentação de seus ativos e passivos. Está CORRETO o que se afirma em:

A I e II, apenas.
B I, II e III.
C I, apenas.
D II e III, apenas.
E I e III, apenas.

A InovaTech S.A., companhia aberta do setor de tecnologia, está revisando suas políticas de divulgação de informações contábeis com o objetivo de aprimorar a utilidade de seus relatórios financeiros para os usuários de suas informações contábeis.
Durante esse processo, a administração identificou que determinadas informações eram divulgadas de forma extensa e detalhada, porém não auxiliavam de forma efetiva a tomada de decisão dos usuários externos, enquanto outras, mais sintéticas, mostravam-se decisivas para avaliação de desempenho e posição financeira da companhia.

Nesse contexto, o contador da empresa deve informar à administração que, segundo a NBC TG Estrutura Conceitual, para que uma informação financeira seja considerada útil, independentemente do nível de detalhamento ou da forma de apresentação, ela deve ser

A compreensível e representar fidedignamente aquilo que pretende representar, e sua utilidade pode ser aumentada se for comparável, verificável, tempestiva e relevante.
B verificável e compreensível, e sua utilidade pode ser aumentada se for comparável, fidedigna, tempestiva e relevante.
C fidedigna e tempestiva, e sua utilidade pode ser aumentada se for compreensível, verificável, comparável e relevante.
D relevante e representar fidedignamente aquilo que pretende representar, e sua utilidade pode ser aumentada se for comparável, verificável, tempestiva e compreensível.
E compreensível e relevante, e sua utilidade pode ser aumentada se for fidedigna, comparável, verificável e tempestiva.

Considerando os fundamentos e a aplicação do método das partidas dobradas no âmbito da contabilidade, é correto afirmar que este é um método contábil

A no qual cada operação é registrada uma vez, considerando a entrada de recursos.
B em que os registros são feitos ao final do período contábil.
C em que cada operação afeta, no mínimo, duas contas, um débito e um crédito de igual valor.
D que registra as despesas e receitas, sem considerar ativos e passivos.
E utilizado especialmente para controle de estoque e produtos.

A estrutura das rubricas contábeis do elenco de contas do Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) é formada pelos seguintes componentes:

A Função, subfunção e nomenclatura.
B Grupo, subgrupo e descrição.
C Categoria, subcategoria e detalhamento.
D Classe, subclassificação e título.
E Código, nomenclatura e função.

O valor presente dos fluxos de caixa que uma entidade espera obter com o uso contínuo de um ativo e com sua alienação ao final da vida útil, ou desembolsar para a liquidação de um passivo, corresponde ao conceito contábil de:

A Valor justo.
B Valor específico da entidade.
C Valor recuperável.
D Valor contábil.
E Valor presente.