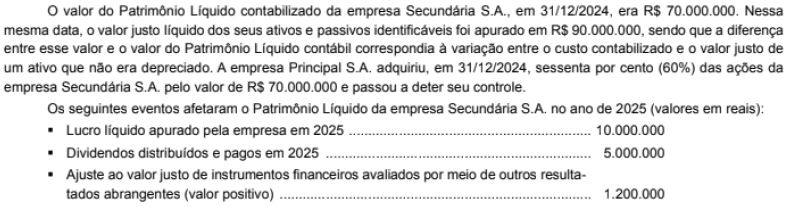
O valor positivo do Resultado de Equivalência Patrimonial evidenciado em 2025 pela empresa Principal S.A., na sua Demonstração
do Resultado individual foi, em reais:
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
160 questões encontradas
O valor positivo do Resultado de Equivalência Patrimonial evidenciado em 2025 pela empresa Principal S.A., na sua Demonstração
Texto associado
A empresa Principal S.A. evidenciou na conta Investimentos do ativo, no Balanço Patrimonial individual:
Texto associado
Uma máquina foi arrendada pela empresa Só Uso Alugado S.A. em 31/12/2024 para uso na sua atividade. A vida útil estimada
para a máquina foi 10 anos e não terá valor de revenda no final da vida útil. A taxa implícita do contrato era 4% a.a. e a empresa
pagaria 5 prestações anuais, iguais e consecutivas de R$ 1.684.704, com a primeira parcela vencendo em 31/12/2025. Na
data de início do contrato o valor justo da máquina era R$ 7.800.000 e o valor presente das prestações do contrato era R$ 7.500.000.
Sabendo que a empresa pretende ficar com a máquina no final do prazo do contrato de arrendamento, é correto afirmar que a
empresa Só Uso Alugado S.A. reconheceu
Sabendo que a empresa pretende ficar com a máquina no final do prazo do contrato de arrendamento, é correto afirmar que a
empresa Só Uso Alugado S.A. reconheceu
Texto associado
Um empréstimo para compra de equipamentos industriais foi obtido por uma empresa com as seguintes características:
Data da obtenção do empréstimo - 31/12/2024
Prazo total do contrato - 7 anos
Valor bruto do empréstimo - R$ 30.000.000,00
Taxa de juros compostos contratada - 10% ao ano
Forma de pagamento - 7 parcelas anuais de mesmo valor
Valor das parcelas anuais - R$ 6.162.164,99
Valor dos custos de transação incorridos - R$ 962.669,15
Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
Em relação a este empréstimo,
Texto associado
No final do ano de 2024 foram obtidas as seguintes informações sobre eventos contabilizados por uma empresa, com os valores
expressos em reais:
• Lucro líquido do exercício - 2.100.000
• Distribuição de dividendos - 360.000
• Ganho na alienação de ativos imobilizados - 150.000
• Dividendos adicionais propostos - 630.000
• Perdas na conversão de demonstrações contábeis de operações no exterior - 300.000
• Ajuste positivo de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes (líquido de tributos) - 240.000
• Aumento do Capital Social - 800.000
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Texto associado
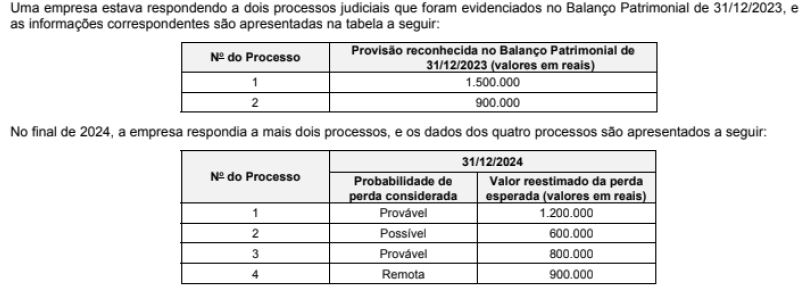
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido
no resultado de 2024 foram, respectivamente e em reais,
Texto associado
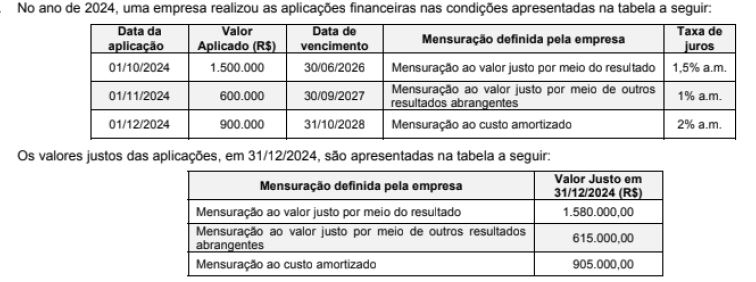
O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações
apresentadas foi, em reais:
Texto associado
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço
Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:
Custo de aquisição = 5.000.000.
Amortização acumulada = 250.000
Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes
informações disponíveis nessa data e valores expressos em reais:
Valor em uso: 4.600.000.
Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Texto associado
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos
em reais, foram as seguintes:
• Pagamento ao fornecedor do caminhão - 1.400.000
• Pagamento para aquisição da carroceria. - 600.000
• Gastos com mão de obra para a instalação da carroceria. - 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do
prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de de-
preciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e
a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024.
O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
Texto associado
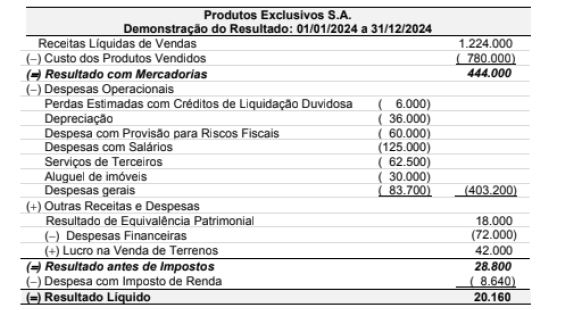
A Demonstração do Resultado do ano de 2024 da empresa Produtos Exclusivos S.A. é apresentada a seguir, com os valores
expressos em reais:
Informações adicionais
1. Os impostos incidentes sobre as Receitas Brutas de Vendas totalizavam R$ 216.000.
2. Os impostos recuperáveis incidentes sobre a compra de Estoques, exclusivamente
em relação aos produtos que foram vendidos, totalizavam R$ 162.500.
3. No valor total registrado em Despesas gerais estão incluídos:
• R$ 5.000 de FGTS a recolher;
• R$ 3.750 correspondente ao INSS patronal.
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na
forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,