QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
160 questões encontradas

No mês de dezembro de 2024, a empresa comercial Vendas Segmentadas S.A. realizou somente as três vendas apresentadas na tabela a seguir.

A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026. Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
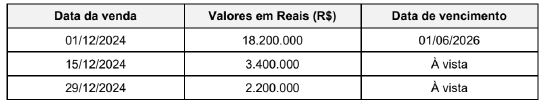
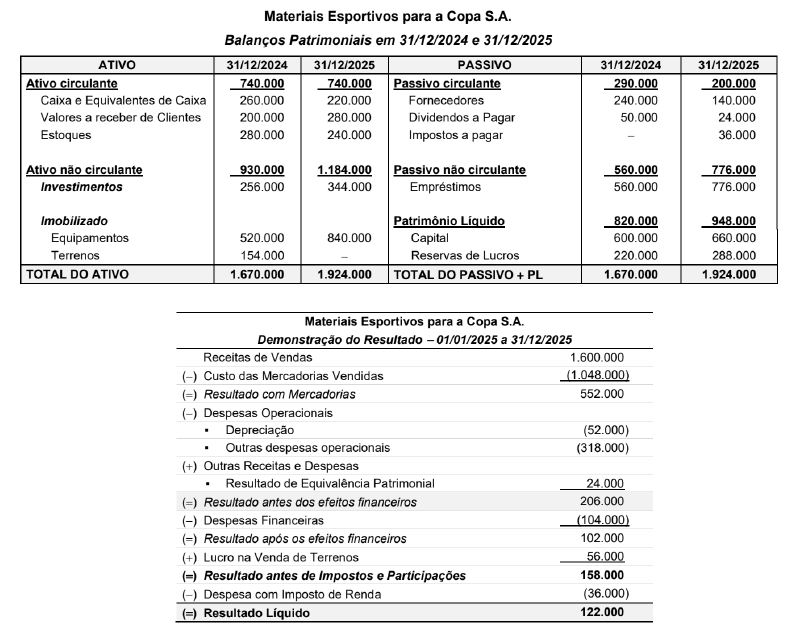
Imagem da questão 206955
A R$ 20.160.000, apenas.
B R$ 23.800.000 e receita financeira no valor de R$ 3.640.000.
C R$ 20.160.000 e receita financeira no valor de R$ 182.000.
D R$ 20.160.000, apenas.
E R$ 20.160.000 e uma receita de variação cambial de R$ 252.000.

A empresa Investidora Brasileira S.A. detinha uma única participação societária em uma empresa coligada no exterior. Em 31/12/2025, a Investidora Brasileira S.A. apresentava os seguintes registros em seu Balanço Patrimonial, relacionados com esse investimento: • Valor contábil do investimento: R$ 13.800.000 • Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor) Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000. O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,

A 5.700.000.
B 5.100.000.
C 1.200.000.
D 4.500.000.
E 4.050.000.

Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026 Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos: • Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000 A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28 - Propriedade para Investimento.
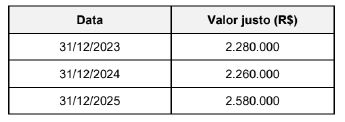
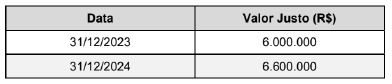
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu

Imagem da questão 206953
A o valor de R$ 6.000.000 na mensuração inicial do imóvel.
B um ganho de R$ 700.000 no resultado de 2024.
C o valor de R$ 5.904.000 na mensuração inicial do imóvel.
D o valor de R$ 6.404.000 na mensuração inicial do imóvel.
E o valor de R$ 600.000 no resultado de 2024.
Texto associado
Atenção: Considere os dados a seguir para responder às questões de números 46 e 47.
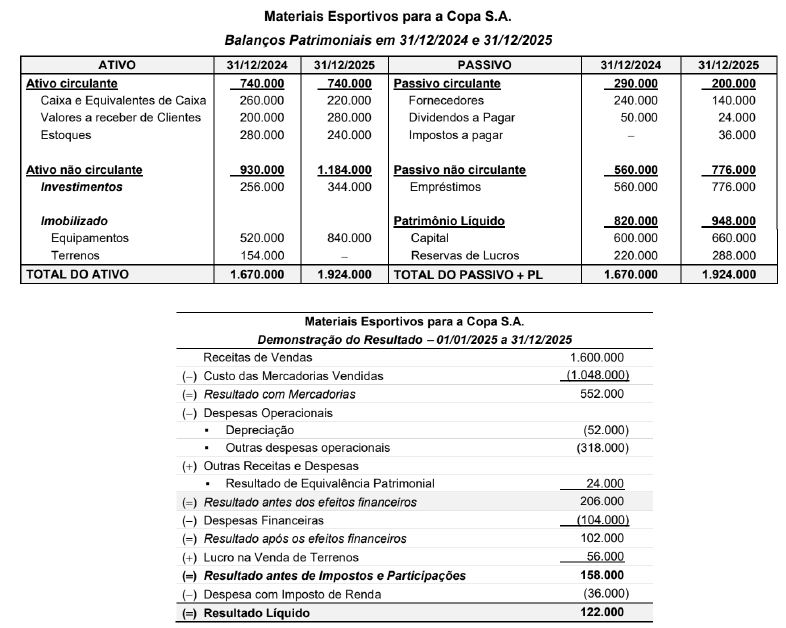
Os Balanços Patrimoniais em 31/12/2024 e 31/12/2025 e a Demonstração do Resultado do ano de 2025 da empresa Materiais Esportivos para a Copa S.A. são apresentados a seguir:

O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa Materiais Esportivos para a Copa S.A. no ano de 2025 foi, em reais:

Imagem da questão 206952
A 198.000 (positivo).
B 130.000 (negativo).
C 150.000 (positivo).
D 94.000 (positivo).
E 118.000 (positivo).
Texto associado
Atenção: Considere os dados a seguir para responder às questões de números 46 e 47.
Os Balanços Patrimoniais em 31/12/2024 e 31/12/2025 e a Demonstração do Resultado do ano de 2025 da empresa Materiais Esportivos para a Copa S.A. são apresentados a seguir:

O valor correspondente ao Caixa das Atividades de Financiamento gerado pela empresa Materiais Esportivos para a Copa S.A. no ano de 2025 foi, em reais:

Imagem da questão 206951
A 62.000 (positivo).
B 216.000 (positivo).
C 116.000 (positivo).
D 112.000 (positivo).
E 92.000 (positivo).

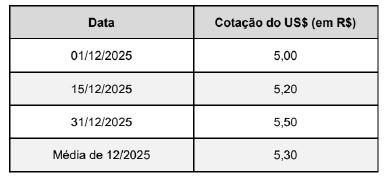
No dia 01/12/2025, uma venda a prazo no valor total de US$ 500.000 (quinhentos mil dólares) foi realizada pela empresa brasileira Exportadora de Brinquedos S.A., com data de vencimento em 20/01/2026. A tabela a seguir apresenta a cotação do dólar, em reais, para algumas datas e a cotação média do mês de dezembro de 2025
Está correto afirmar que a empresa reconheceu, no ano de 2025, receita de vendas no valor de

Imagem da questão 206950
A R$ 2.650.000 e uma receita de variação cambial de R$ 100.000.
B R$ 2.500.000 e uma receita de variação cambial de R$ 250.000.
C R$ 2.500.000, apenas.
D R$ 2.750.000, apenas.
E R$ 2.500.000 e uma receita de variação cambial de R$ 150.000.

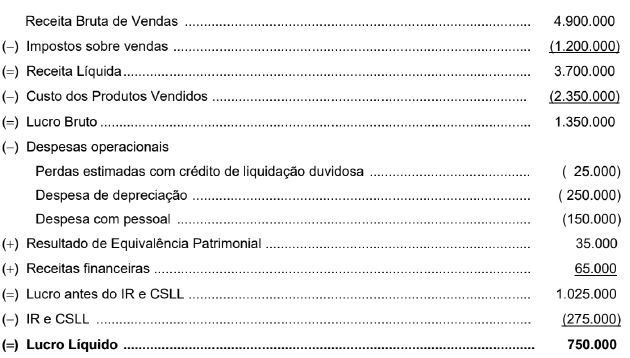
A Demonstração do Resultado do ano de 2025 da empresa Produtos Sustentáveis S.A. é apresentada a seguir, com os valores expressos em reais:
Se o valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2025, totalizava R$ 225.000, o Valor Adicionado Total a Distribuir gerado pela empresa, no ano de 2025, foi, em reais,

Imagem da questão 206949
A 2.325.000.
B 2.140.000.
C 2.150.000.
D 2.075.000.
E 2.050.000.

Uma aplicação financeira em títulos públicos, no valor de R$ 2.000.000, foi realizada por uma empresa no dia 31/12/2022. Os títulos rendem juros compostos à taxa de 10% ao ano e a data de vencimento para o resgate final é 31/12/2028. A empresa definiu a mensuração dos títulos ao valor justo por meio de outros resultados abrangentes e os valores justos desses títulos em 31 de dezembro de cada ano são apresentados a seguir:

Sabendo que a empresa vendeu os títulos no mercado em 31/12/2025 pelo valor justo nessa data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, referentes exclusivamente à aplicação que a empresa fez nos títulos, foram, respectivamente, em reais,

Imagem da questão 206948
A 280.000 positivos, 20.000 negativos e 320.000 positivos.
B 280.000 positivos, 200.000 positivos e 562.000 positivos.
C 200.000 positivos, 220.000 positivos e 242.000 positivos.
D 200.000 positivos, 220.000 positivos e 160.000 positivos.
E 200.000 positivos, 60.000 positivos e 320.000 positivos.

A empresa Só Arrendo S.A. necessitava de um equipamento de produção e realizou um contrato de arrendamento pelo prazo de 4 anos. O contrato foi iniciado em 31/12/2023, o equipamento começou a ser utilizado em 01/01/2024 e a empresa definiu sua utilização por 8 anos. No final do prazo de utilização, o equipamento não terá valor para revenda (sucata) e a empresa estima que incorrerá em gastos de R$ 740.000,00 para sua desmontagem e remoção. O contrato de arrendamento será pago em 4 parcelas anuais, iguais e consecutivas e a primeira parcela venceu em 31/12/2024. Sabendo-se que a taxa incremental sobre empréstimos da empresa é 5,0% a.a., que corresponde a uma taxa de 48% acumulada no período de utilização do equipamento, e que o valor presente das parcelas do contrato era R$ 5.000.000,00, em 31/12/2023, é correto afirmar que a empresa Só Arrendo S.A. reconheceu

A um impacto negativo no resultado de 2024 no valor total de R$ 962.500,00.
B uma despesa financeira total de R$ 250.000,00 no resultado de 2024.
C um ativo de R$ 5.000.000,00 na mensuração inicial.
D uma despesa de depreciação de R$ 1.375.000,00 no resultado de 2024.
E um passivo de arrendamento de R$ 4.364.940,83 em 31/12/2024.

O Balanço Patrimonial de 31/12/2023 da empresa Todos na Copa S.A. apresentava o Patrimônio Líquido registrado pelo valor de R$ 200.000.000. O valor justo líquido dos ativos e passivos identificáveis da empresa era, nessa data, R$ 250.000.000 e foi obtido por laudo de avaliação de empresa externa, sendo que a diferença entre o valor contabilizado e o valor justo se refere a um terreno que havia sido adquirido pela empresa em 2018. A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle. Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido: • Prejuízo do ano de 2024: R$ 20.000.000 • Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000 Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,

A 216.000.000
B 207.000.000
C 282.000.000
D 171.000.000
E 291.000.000