QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
35 questões encontradas
Texto associado
Atenção: As questões de números 21 a 25 referem-se à Lei nº 18.665, de 28 de dezembro de 2023, que dispõe sobre o ICMS, inclusive, sobre as infrações e penalidades relativas ao imposto, além de outros temas.

São isentas do ICMS

A as saídas de bovino, ovino, caprino e aves, inclusive frango, e dos produtos comestíveis resultantes de seu abate, inclusive resfriados, congelados ou salgados.
B as operações internas, inclusive importação, de milho e soja, tendo em vista a necessidade de formação de estoques, em época de baixos preços, para uso em épocas de emergência ou de calamidade, em razão de estiagem, chuvas ou outras intempéries.
C as operações com equipamentos, materiais, partes e peças destinados à irrigação e eletrificação de imóvel rural, inclusive insumos, como energia elétrica ou óleo diesel, destinados aos equipamentos.
D as saídas internas de leite bovino in natura, resfriado ou pasteurizado, exceto o do tipo longa vida - UHT.
E as operações com queijo, manteiga, requeijão e outros derivados de leite, de qualquer animal mamífero.
Texto associado
Atenção: As questões de números 21 a 25 referem-se à Lei nº 18.665, de 28 de dezembro de 2023, que dispõe sobre o ICMS, inclusive, sobre as infrações e penalidades relativas ao imposto, além de outros temas.

O ICMS não incide

A sobre as prestações de serviço de transporte intermunicipal ou interestadual que se prestarem a viabilizar a remessa da mercadoria para o exterior.
B no fornecimento de alimentos e bebidas, em bares, botecos e casas de diversão, com show ao vivo, se cobrado ingresso na entrada.
C sobre operações com livros, jornais, periódicos, leitores de livros eletrônicos (e-readers) e equipamentos de rádio e televisão, que possam ser usados em sistemas de transmissão abertos, de recepção livre e gratuita.
D na remessa e retorno de bens e mercadorias para depósito em armazém geral localizado no Brasil.
E sobre o transporte de pessoas, efetuado por particulares ou empresas optantes pelo regime do Simples Nacional.
Texto associado
Atenção: As questões de números 21 a 25 referem-se à Lei nº 18.665, de 28 de dezembro de 2023, que dispõe sobre o ICMS, inclusive, sobre as infrações e penalidades relativas ao imposto, além de outros temas.

Os saldos credores acumulados de ICMS, a partir de 16 de setembro de 1996, por estabelecimentos que realizam operações e prestações de exportação para o exterior, podem ser

A utilizados para liquidar, mediante compensação escritural, débitos tributários estaduais ou municipais cearenses, de quaisquer tributos ou sujeitos passivos, mediante emissão de nota fiscal de transferência na Escrituração Fiscal Digital EFD-ICMS/IPI, na forma que dispuser a legislação, tanto pelo cedente como pelo recebedor.
B transferidos pelo contribuinte cearense a outros contribuintes do ICMS deste Estado, mediante prévia manifestação do Fisco, até o limite do valor total do ICMS a ser recolhido, mensalmente, pelo contribuinte recebedor.
C adquiridos, mediante leilão, pela Fazenda Pública, com deságio mínimo de 2%, quando se tratar de empresa exclusivamente exportadora, observado o disposto no regulamento.
D transferidos, com deságio mínimo de 10%, para terceiros, que tenham imposto a recolher, de período corrente ou pretérito, ainda que inscrito em dívida ativa ou em cobrança judicial, para liquidar o débito perante o Estado.
E alienados ou transferidos, mas, se não usados no prazo de 48 meses contados do período de competência original, devem ser estornados à razão de 1/48 ao mês.

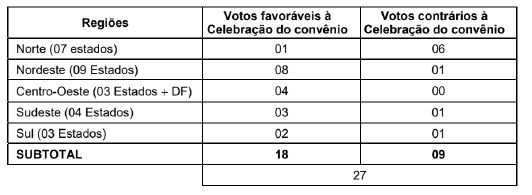
Os Estados e o Distrito Federal se reuniram para celebrar convênio, a fim de deliberar sobre hipóteses de suspensão do ICMS incidente nas operações com hidrocarbonetos líquidos derivados de petróleo não combustíveis ou de gás natural, inclusive nafta, nos casos em que essas mercadorias são utilizadas como insumo pela indústria petroquímica, obedecendo a critérios e estabelecidos em convênio, e são adquiridas por centrais petroquímicas devidamente autorizadas pela ANP. Submetida a proposta à votação no CONFAZ, foi apurado o seguinte resultado: [Tabela de Votação].
De acordo com a Lei Complementar nº 192, de 11 de março de 2022,

Imagem da questão 206915
A caso três Estados da Região Norte tivessem votado favoravelmente à aprovação, o convênio teria sido aprovado.
B o referido convênio não foi aprovado, porque computou-se, indevidamente, o voto do Distrito Federal, que, no caso, é impedido de votar.
C o referido convênio não foi aprovado, porque não houve unanimidade na aprovação por parte de todos os Estados presentes.
D caso mais um Estado da Região Nordeste tivesse votado favoravelmente à aprovação, o convênio teria sido aprovado.
E o referido convênio foi aprovado.

À luz do disposto no Decreto estadual n.º 31.825/2022 (ICMS), assinale a opção correta.

A A outorga de isenção do ICMS em favor de determinado contribuinte o desobriga, como corolário, ao cumprimento das obrigações acessórias, por falta de suporte material destas.
B Isenções, incentivos e outros benefícios fiscais do ICMS serão concedidos ou revogados mediante convênios celebrados e ratificados entre os estados e o Distrito Federal, nos termos de lei complementar federal.
C Havendo prestação de serviço de transporte por transportador autônomo ou por empresa transportadora não inscrita no Rio Grande do Norte, é vedado à autoridade fazendária estabelecer a base de cálculo, para efeito de pagamento do ICMS, mediante pauta fiscal, devendo, para tanto, ser apurado o valor real da operação ou prestação.
D O ICMS não incide sobre fornecimento de mercadorias com prestação de serviços sujeitos ao ISS, de competência municipal, quando a lei complementar aplicável à matéria expressamente o sujeitar à incidência do imposto estadual.
E Os saldos credores de ICMS acumulados por estabelecimentos que realizem operações ou prestações destinadas ao exterior não poderão ser utilizados pelo próprio contribuinte para pagamento de débitos decorrentes de autuação fiscal ainda não definitivamente julgada, mesmo que não haja desistência formal de sua discussão pelo contribuinte.

Assinale a opção correta acerca do ICMS, conforme a Lei estadual n.º 6.968/1996.

A Quando o lançamento e o pagamento do ICMS forem adiados, dar-se-á o diferimento, que será interrompido com a saída da mercadoria com destino a consumidor ou usuário final ou a outro estado ou ao exterior, hipóteses em que o imposto devido será pago pelo estabelecimento que a promover, salvo nos casos em que a operação final não seja tributada.
B Quando o reconhecimento de benefício fiscal do ICMS depender de condição resolutiva, o imposto será considerado devido após a operação ou a prestação de serviço.
C O ICMS incide sobre as operações que destinem mercadorias para o exterior bem como sobre os serviços prestados a destinatários no exterior, sendo assegurados a manutenção e o aproveitamento do montante do imposto cobrado nas operações e prestações anteriores.
D Considera-se ocorrido o fato gerador do ICMS no momento do ato final da prestação de serviços de transporte interestadual e intermunicipal de qualquer natureza.
E Incide ICMS sobre a entrada, no território do estado, de petróleo, de lubrificantes e combustíveis líquidos e gasosos dele derivados, bem como de energia elétrica, quando não destinados à comercialização ou à industrialização, decorrentes de operações interestaduais.

O sistema tributário brasileiro é tido como um dos mais complexos do mundo, e o ICMS é recorrentemente apontado como um dos grandes responsáveis por esta complexidade. A legislação de regência deste imposto é extensa, abrangendo leis complementares federais, resoluções do Senado Federal, convênios celebrados entre os Estados e leis e regulamentos estaduais. A operacionalização do ICMS é particularmente complexa para as empresas, quando se trata de operações interestaduais de circulação de mercadorias. Nos termos da Constituição, da legislação complementar federal vigente e da jurisprudência vinculante do Supremo Tribunal Federal,

A a Lei Complementar Federal nº 190, de 4 de janeiro de 2022, que previu a cobrança do DIFAL nas operações interestaduais que destinem bens e serviços a consumidor final não contribuinte do imposto, só pôde gerar efeitos a partir do exercício de 2023, por força das regras constitucionais de anterioridade.
B nas operações que destinem mercadorias a consumidor final localizado em outro Estado, a responsabilidade pelo recolhimento do imposto correspondente à diferença entre a alíquota interna e a interestadual será sempre do remetente.
C nas operações que destinem mercadoria a consumidor final, contribuinte ou não do imposto, localizado em outro Estado, caberá ao Estado de destino o ICMS com a alíquota interestadual, e ao Estado de origem, o imposto correspondente à diferença entre a sua alíquota interna e a alíquota interestadual.
D nas operações que destinem mercadorias a consumidor final localizado em outro Estado, a responsabilidade pelo recolhimento do imposto correspondente à diferença entre a alíquota interna e a interestadual depende de quem seja o destinatário.
E a cobrança do diferencial de alíquota de ICMS nas operações destinadas a consumidor final não contribuinte do imposto, localizado em outro Estado, prescinde de edição de lei complementar veiculadora de normas gerais, haja vista a completude normativa do dispositivo constitucional que a embasa e a existência pretérita de previsão das alíquotas internas nas leis estaduais.

Conforme posicionamento em recurso repetitivo julgado pelo STJ, relativamente a tributo estadual sujeito a lançamento por homologação, como o imposto sobre operações relativas à circulação de mercadorias e prestação de serviço de transporte interestadual e intermunicipal e de comunicação (ICMS), a denúncia espontânea

A estará caracterizada nos casos de tributos declarados, porém não pagos a tempo pelo contribuinte.
B não estará caracterizada nos casos de tributos declarados, porém pagos em dia pelo contribuinte, ainda que o pagamento seja integral.
C estará caracterizada nos casos de tributos declarados, porém pagos a destempo pelo contribuinte, desde que o pagamento seja integral.
D não estará caracterizada nos casos de tributos declarados, porém pagos a destempo pelo contribuinte, ainda que o pagamento seja integral.
E estará caracterizada nos casos de tributos declarados, porém pagos em dia pelo contribuinte, ainda que o pagamento seja parcial.

Julgue o item a seguir, relativo a gestão e fiscalização de contratos. Nos casos de contratos de compra e venda de material de escritório em geral firmados entre empresas situadas em unidades federativas distintas, a totalidade do imposto sobre operações relativas à circulação de mercadorias e prestação de serviço de transporte interestadual e intermunicipal e de comunicação (ICMS) será recolhida pela empresa vendedora junto ao governo do estado onde se localiza a sede da empresa.

A Certo
B Errado

O Brasil firmou tratado Internacional com um país estrangeiro em 2022 prevendo a concessão de isenção de ICMS nas importações de determinado produto (com a compromisso de devida reciprocidade do Estado estrangeiro). O referido tratado foi assinado pelo presidente da República, depois aprovado por decreto legislativo no Congresso Nacional e, por fim, promulgado como Decreto federal. O Estado Alfa, contudo, Ingressou com medida judicial alegando que a União estava prejudicando sua arrecadação interna de ICMS com tal isenção e que, além disso, estava a conceder beneficio tributário de ICMS sem a devida deliberação prévia e autorização dos Estados e do Distrito Federal. Diante desse cenário e à luz do entendimento dos tribunais superiores, é correto afirmar que:

A tal isenção pode ser concedida, uma vez que não configura desoneração dada pela União como pessoa jurídica de direito público interno, mas sim pela República Federativa do Brasil no âmbito de suas relações internacionais;
B esta isenção se configura como heterônoma, embora seja expressamente permitida pela literalidade do texto constitucional como exceção às limitações constitucionais do poder de tributar da União;
C a promulgação do tratado internacional sob a espécie normativa de Decreto federal viola a previsão constitucional de que benefícios fiscais de qualquer tipo necessitam ser veiculados por meio de lei especifica do ente federado competente para concedê-los;
D embora ausente o convênio autorizativo no âmbito do Conselho Nacional de Política Fazendária, essa concessão irregular poderia ser posteriormente sanada por novo convênio celebrado com voto de ao menos 2/3 dos Estados e do Distrito Federal no âmbito do referido Conselho:
E especificamente em relação à concessão de benefícios fiscais de ICMS, não basta que haja lei ou tratado concedendo-os, sendo necessário, sob pena de inconstitucionalidade, convênio autorizativo celebrado por voto da unanimidade dos Estados e do Distrito Federal no âmbito do Conselho Nacional de Política Fazendária.