Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
160 questões encontradas
A equipe responsável pela prestação de contas anual de um Estado recebe demandas de informação de quatro interessados distintos:
Um Auditor Fiscal, em diligência junto à Secretaria da Fazenda de um Estado, foi designado para verificar a correção dos registros contábeis decorrentes da amortização de uma operação de crédito interna contraída pelo Governo.
Ao examinar a contabilização da etapa de empenho, verificou que, de forma correta, foram efetuados lançamentos a
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o grupo do Patrimônio líquido, com os valores expressos em reais:
Capital Social: 16.800.000
Reserva Legal: 420.000
Reserva Estatutária: 1.680.000
Total do Patrimônio Líquido: 18.900.000
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
O Balanço Patrimonial de uma empresa em 31/12/2024 apresentava, no grupo do Ativo não circulante, um ativo intangível registrado pelo saldo contábil de R$ 6.912.000, composto dos seguintes valores que estão expressos em reais:
Custo de aquisição: 8.000.000
(-) Amortização acumulada: (800.000)
(-) Perda por desvalorização (impairment): (288.000)
(=) Saldo contábil em 31/12/2024: 6.912.000
O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:
Valor em uso: 6.560.000
Valor justo líquido de despesas de venda: 6.240.000
A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
Um Auditor Fiscal de um Estado, lotado em uma função de assessoria, foi designado para analisar a Lei Orçamentária Anual (LOA) do citado Estado, relativa ao exercício de 2026. Nessa análise, o Auditor Fiscal identificou as seguintes situações:
I. A LOA continha dispositivo que reestruturava a carreira dos servidores estaduais, criando novos cargos efetivos e fixando seus respectivos vencimentos.
II. A receita proveniente de determinado imposto foi consignada na peça orçamentária pelo seu valor líquido, já abatidas as parcelas correspondentes às restituições estimadas e às transferências obrigatórias devidas a outros entes.
Com base na teoria dos princípios orçamentários, as situações acima especificadas
Uma máquina foi adquirida por uma empresa no dia 30/11/2020 e começou a ser utilizada na produção no dia 02/01/2021. O preço pago à vista pela aquisição foi R$ 15.300.000, a empresa definiu a vida útil da máquina em 20 anos e o valor residual estimado para sua venda no final do prazo de vida útil foi R$ 900.000. No final do ano de 2021, a empresa revisou sua política de uso da máquina e redefiniu a vida útil remanescente para 15 anos. O novo valor residual estimado para a máquina no final do novo prazo remanescente foi R$ 1.080.000.
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
Uma empresa atua no ramo de compra e venda de mercadorias. A empresa adquiriu um lote de mercadorias para revenda no dia 01/12/2024 e pagou os seguintes valores para dispor do estoque:
R$ 4.041.000 para o fornecedor das mercadorias.
R$ 120.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos os seguintes tributos:
Tributos recuperáveis no valor total de R$ 552.000.
Tributos não recuperáveis no valor total de R$ 384.000.
Em 20/12/2024, a empresa vendeu 80% das mercadorias pelo valor de R$ 9.720.000, sendo que os impostos sobre a venda cor-respondem a 10% sobre o valor da venda e a empresa pagou R$ 168.000 para uma transportadora fazer a entrega das mercadorias vendidas para os clientes.
Considerando apenas a compra e venda das mercadorias citadas, o lucro bruto apurado pela empresa foi, em reais,
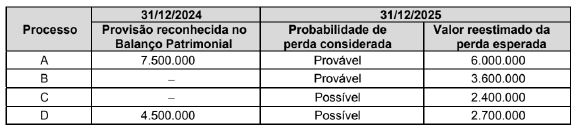
A tabela a seguir apresenta as informações sobre os processos a que uma empresa respondia em 2024 e 2025. Estão disponíveis os valores contabilizados em 2024 e as informações referentes aos vários processos quanto à probabilidade de perda e os valores prováveis. Os valores estão expressos em reais.
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais: