
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determi-
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
160 questões encontradas
Texto associado
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determi-
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
O resultado da execução orçamentária do referido ente público municipal foi impactado em
Texto associado
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determi-
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a apuração da depreciação dos equipamentos deve começar
em
Texto associado
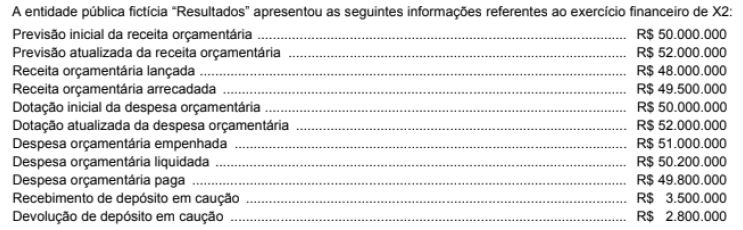
O valor discriminado de saldo da dotação da linha "subtotal das despesas" do Balanço Orçamentário de X2 da entidade é de, em
Reais,
Texto associado
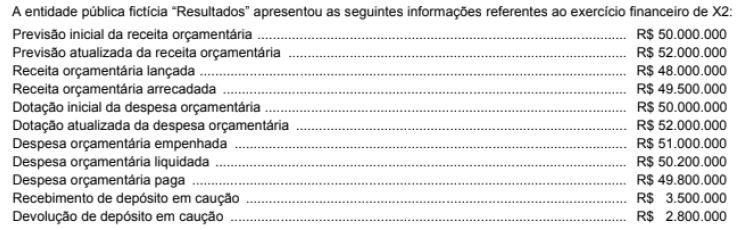
O resultado de execução orçamentária do exercício financeiro de X2 da entidade foi
Texto associado
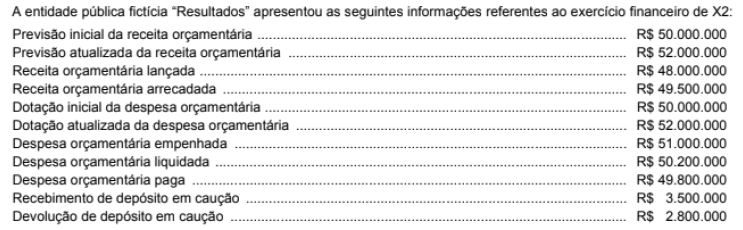
O valor total de receita orçamentária a ser registrado no Balanço Financeiro de X2 da entidade é de, em Reais,
Texto associado
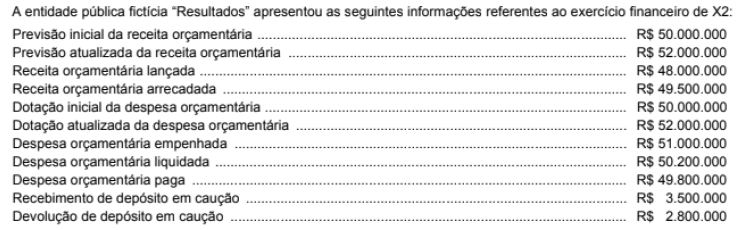
O valor de pagamentos extraorçamentários a ser registrado no Balanço Financeiro de X2 da entidade é de, em Reais,
Texto associado
De acordo com a NBC TSP Estrutura Conceitual, a característica qualitativa da informação contábil - que possibilita aos usuários
assegurarem-se de que a informação representa fielmente os fenômenos econômicos ou outros fenômenos que ela se propõe a
representar, e ainda implica que dois observadores esclarecidos e independentes possam chegar ao consenso geral, mas não
necessariamente à concordância completa, em que a informação representa os fenômenos econômicos e de outra natureza, os
quais se pretende representar sem erro material ou viés - éa
De acordo com a NBC TSP Estrutura Conceitual, a característica qualitativa da informação contábil - que possibilita aos usuários
assegurarem-se de que a informação representa fielmente os fenômenos econômicos ou outros fenômenos que ela se propõe a
representar, e ainda implica que dois observadores esclarecidos e independentes possam chegar ao consenso geral, mas não
necessariamente à concordância completa, em que a informação representa os fenômenos econômicos e de outra natureza, os
quais se pretende representar sem erro material ou viés - éa
Texto associado
Um servidor de uma secretaria estadual deve realizar o registro contábil de liquidação de uma despesa de forma concomitante
com o fato gerador. Considerando o adequado uso do Plano de Contas Aplicado ao Setor Público, o registro contábil dessa ope-
ração deve envolver contas de natureza
com o fato gerador. Considerando o adequado uso do Plano de Contas Aplicado ao Setor Público, o registro contábil dessa ope-
ração deve envolver contas de natureza
Um servidor de uma secretaria estadual deve realizar o registro contábil de liquidação de uma despesa de forma concomitante
com o fato gerador. Considerando o adequado uso do Plano de Contas Aplicado ao Setor Público, o registro contábil dessa ope-
ração deve envolver contas de natureza
Texto associado
Considere uma despesa inscrita em restos a pagar em liquidação em 31/12/X1. Em X2, quando a despesa for liquidada, com base
no Manual de Contabilidade Aplicada ao Setor Público, envolverá um lançamento em conta contábil de classe
no Manual de Contabilidade Aplicada ao Setor Público, envolverá um lançamento em conta contábil de classe
