Questões de Contabilidade Pública da FCC
Pratique questões de Contabilidade Pública da FCC e filtre por assunto, tópico, órgão, cargo e ano.
Estude com questões da FCC
Consulte o banco público da QuestLab com questões da FCC. Use os filtros abaixo para localizar questões por disciplina, assunto, órgão, cargo, ano e modalidade.
Questões da FCC por disciplina
212 disciplinas disponíveis.
Clique para visualizar todas.
Questões da FCC por disciplina
212 disciplinas disponíveis. Clique para visualizar todas.
Acesse diretamente as disciplinas disponíveis nesta banca. As quantidades abaixo consideram as questões ativas do banco QuestLab.
Ver todas da FCCTexto associado
A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia
Texto associado
Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas
Texto associado
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as combinações entre entidades do setor público podem
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,
Texto associado
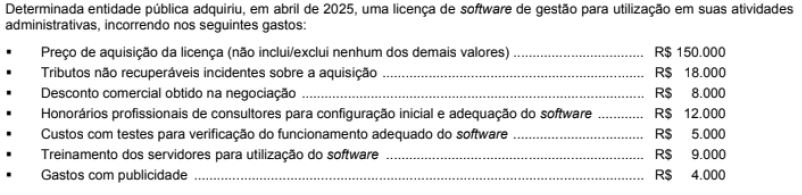
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08 - Ativo Intangível, o software deve ser mensurado
no reconhecimento inicial por
Texto associado
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
O resultado patrimonial do referido ente público municipal foi impactado em
Texto associado
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
O resultado da execução orçamentária do referido ente público municipal foi impactado em
Texto associado
nado ente público municipal:
• 15/12/X0: empenho da despesa no valor de R$ 120.000.
• 15/01/X1: recebimento dos equipamentos e liquidação da despesa pelo valor total do empenho. Os equipamentos foram
considerados prontos para o uso nas condições pretendidas pela administração da entidade.
• 05/02/X1: pagamento da despesa pelo valor total do empenho.
• 28/02/X1: reconhecimento da primeira variação patrimonial diminutiva relativa à depreciação do bem.
• 31/12/X1: realização do primeiro teste de redução ao valor recuperável, que não indicou a necessidade de ajustes patrimo-
niais.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a apuração da depreciação dos equipamentos deve começar
em
Texto associado
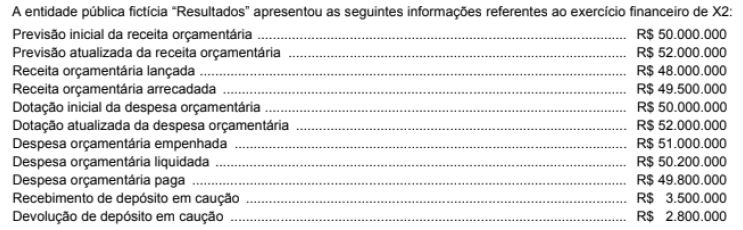
O valor discriminado de saldo da dotação da linha "subtotal das despesas" do Balanço Orçamentário de X2 da entidade é de, em
Reais,
Texto associado
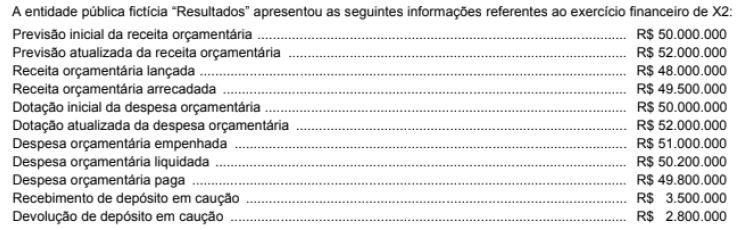
O resultado de execução orçamentária do exercício financeiro de X2 da entidade foi