QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
209.778 questões encontradas
Texto associado
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço
Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:
Custo de aquisição = 5.000.000.
Amortização acumulada = 250.000
Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes
informações disponíveis nessa data e valores expressos em reais:
Valor em uso: 4.600.000.
Valor justo líquido de despesas de venda: 4.400.000.

Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,

A apenas a despesa de amortização de R$ 240.000.
B apenas a despesa de amortização de R$ 250.000.
C a despesa de amortização de R$ 250.000 e a reversão da perda por desvalorização no valor de R$ 190.000.
D a despesa de amortização de R$ 240.000 e a reversão da perda por desvalorização no valor de R$ 190.000.
E a despesa de amortização de R$ 240.000 e a reversão da perda por desvalorização no valor de R$ 180.000.
Texto associado
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos
em reais, foram as seguintes:
• Pagamento ao fornecedor do caminhão - 1.400.000
• Pagamento para aquisição da carroceria. - 600.000
• Gastos com mão de obra para a instalação da carroceria. - 160.000

A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do
prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de de-
preciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e
a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024.

O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:

A 1.775.000.
B 1.400.000.
C 1.905.000.
D 1.755.000.
E 1.105.000.
Texto associado
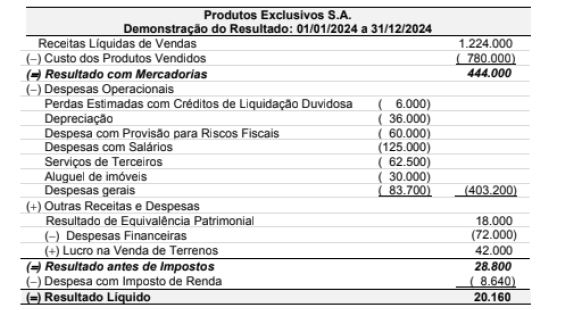
A Demonstração do Resultado do ano de 2024 da empresa Produtos Exclusivos S.A. é apresentada a seguir, com os valores
expressos em reais:
Informações adicionais
1. Os impostos incidentes sobre as Receitas Brutas de Vendas totalizavam R$ 216.000.
2. Os impostos recuperáveis incidentes sobre a compra de Estoques, exclusivamente
em relação aos produtos que foram vendidos, totalizavam R$ 162.500.
3. No valor total registrado em Despesas gerais estão incluídos:
• R$ 5.000 de FGTS a recolher;
• R$ 3.750 correspondente ao INSS patronal.

O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na
forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,

Imagem da questão 207366
A 288.050 e 223.390.
B 324.050 e 65.890.
C 318.050 e 223.390.
D 318.050 e 65.890.
E 288.050 e 65.890.
Texto associado
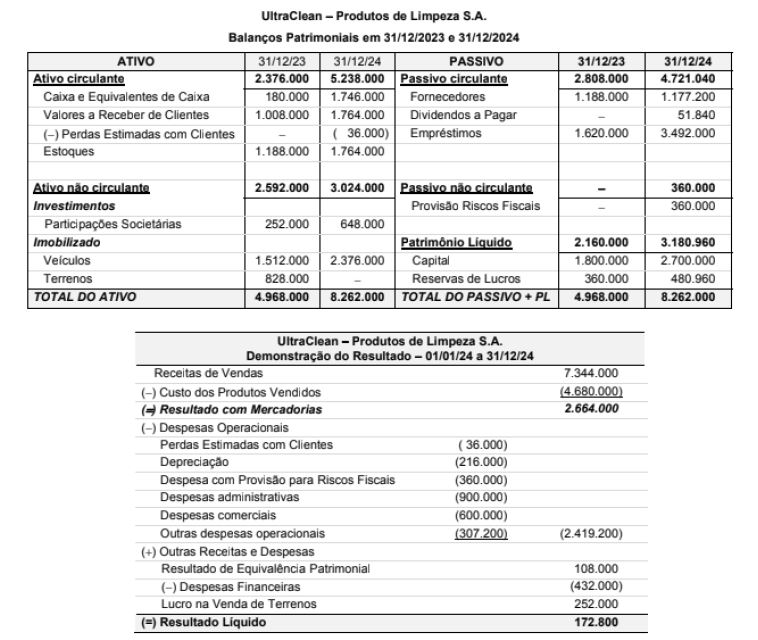
Os Balanços Patrimoniais em 31/12/2023 е 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa
UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:

O valor correspondente ao Caixa gerado nas Atividades de Investimento pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:

Imagem da questão 207365
A 288.000 (negativo).
B 432.000 (negativo).
C 180.000 (negativo).
D 396.000 (negativo).
E 594.000 (negativo).
Texto associado
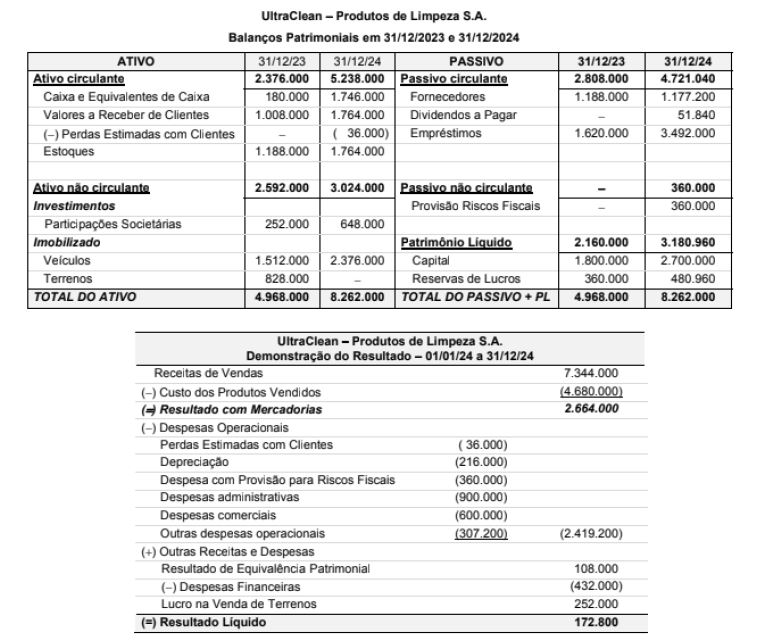
Os Balanços Patrimoniais em 31/12/2023 е 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa
UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:

As seguintes informações adicionais referentes ao ano de 2024 são conhecidas:
i. A empresa não vendeu participações societárias nem veículos.
ii. A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras contabilizadas no ano.
iii. O aumento de Capital ocorreu com a emissão de novas ações no mercado.

O valor correspondente ao Caixa gerado nas Atividades Operacionais pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:

Imagem da questão 207364
A 72.000 (negativo).
B 522.000 (negativo).
C 594.000 (negativo).
D 846.000 (negativo).
E 486.000 (negativo).
Texto associado
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir,
com os valores expressos em reais:
Capital Social
Reserva Legal
Reserva Estatutária
Reserva de Lucros a Realizar
Reserva para Contingências
Total do Patrimônio Líquido
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:
12.000.000
2.100.000
600.000
150.000
450.000
15.300.000

Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:

A 3.525.000 e 2.685.000.
B 3.450.000 e 2.910.000.
C 3.420.000 e 2.886.000.
D 3.450.000 e 2.760.000.
E 3.420.000 e 2.736.000.
Texto associado
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista - R$ 4.000.000,00
• Vendas a prazo - R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao
mês (equivalente a 15% no prazo da venda a prazo).

Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a
entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendas a ser evidenciado na Demons-
tração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:

A 5.825.000,00.
B 7.047.500,00.
C 6.247.500,00.
D 6.650.000,00.
E 5.850.000,00.
Texto associado
No dia 01/11/2024, a empresa Entrega Garantida S.A. não possuía estoque e adquiriu mercadorias para revenda nas seguintes
condições:
• Compras à vista - R$ 2.000.000,00
• Compras a prazo - R$ 4.153.600,00
A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao
mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de
impostos não recuperáveis.

Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em
01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na
conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:

A 1.126.720,00 e 3.520.000,00.
B 1.000.000,00 e 3.520.000,00.
C 1.126.720,00 e 4.153.600,00.
D 1.000.000,00 e 3.618.464,72.
E 1.126.720,00 e 3.618.464,72.

Texto associado
Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),

Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),

A a redução ao valor recuperável aplica-se somente aos ativos geradores de caixa, não havendo procedimento contábil pre-
visto no MCASP para os ativos não geradores de caixa.
B a redução ao valor recuperável deve ser reconhecida sempre que o valor recuperável do ativo for superior ao seu valor lí-
quido contábil, devendo o valor contábil ser ajustado para cima.
C a redução ao valor recuperável pode ser entendida como uma perda dos futuros benefícios econômicos ou do potencial de
serviços de um ativo, além da depreciação, devendo o valor líquido contábil ser ajustado quando o valor recuperável for
menor que ele.
D a entidade está dispensada de avaliar a existência de indícios de perda ao valor recuperável dos ativos imobilizados, uma
vez que a depreciação periódica já reflete integralmente qualquer perda de utilidade do ativo.
E a redução ao valor recuperável reflete o declínio gradual do potencial de geração de serviços por ativos de longa duração,
motivada pelo desgaste, uso, ação da natureza ou obsolescência.