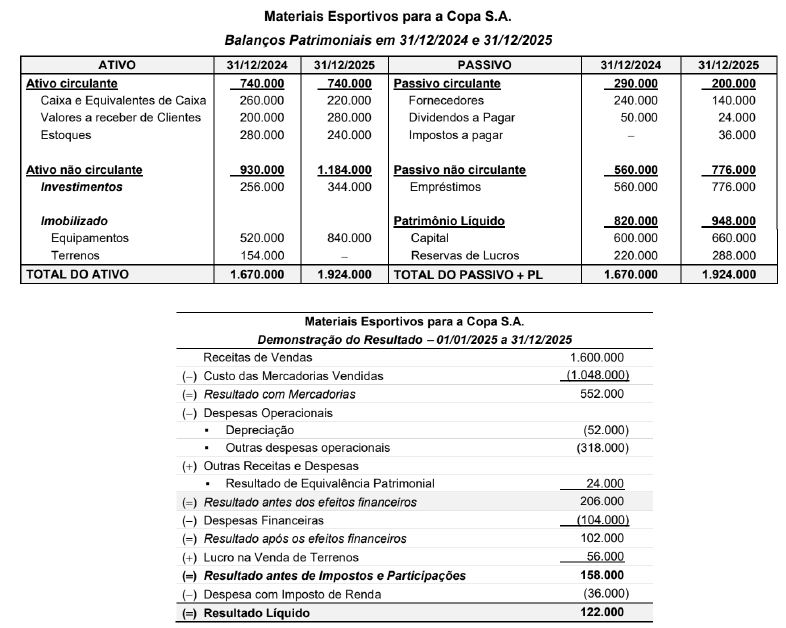
Atenção: Considere os dados a seguir para responder às questões de números 46 e 47.
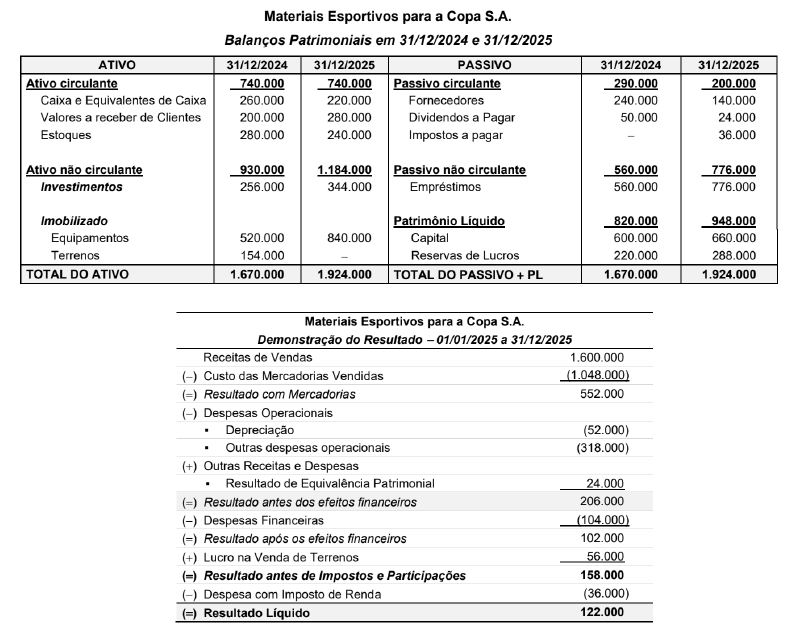
Os Balanços Patrimoniais em 31/12/2024 e 31/12/2025 e a Demonstração do Resultado do ano de 2025 da empresa Materiais Esportivos para a Copa S.A. são apresentados a seguir:
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.483 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
10.156 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
209.778 questões encontradas
As informações a seguir foram obtidas das demonstrações contábeis de uma empresa, referem-se ao ano de 2024 e os valores estão expressos em reais: • Aumento do Capital Social: 6.000.000 • Ajuste a valor justo de Propriedades para investimentos: 420.000 • Lucro antes de impostos e contribuições: 4.750.000 • Distribuição de dividendos: 1.260.000 • Ajuste positivo de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes (líquido de tributos): 720.000 • Lucro líquido do exercício: 4.200.000 • Ajuste negativo de ativos financeiros mensurados ao valor justo por meio do resultado: 500.000 • Ganho na conversão de demonstrações contábeis de empresa coligada no exterior: 900.000 • Ganho na alienação de investimentos: 750.000 Utilizando as informações apresentadas, o valor total do resultado abrangente evidenciado pela empresa na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Uma empresa realizou a emissão de debêntures para captação de recursos com as seguintes características: • Data da emissão: 31/12/2024 • Valor da emissão: R$ 20.000.000,00 • Prazo total: 10 anos • Taxa de juros: 9% ao ano • Pagamentos anuais: R$ 3.116.401,80 Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor de R$ 608.765,77. Tendo em vista que a expectativa do mercado futuro de juros é uma queda da taxa nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000,00. Com isso, a taxa de custo efetivo da emissão foi de 7,5% ao ano. Está correto afirmar que o valor
A empresa Estrangeira Corporation atua no mercado americano e elabora suas demonstrações contábeis em dólar norte-americano é sua moeda funcional. A empresa Brasileira S.A. tem uma participação de 40% na empresa Estrangeira Corporation e, por ter influência significativa, caracteriza-se como coligada. O investimento foi adquirido em 31/12/2024 e registrado no grupo do Ativo Não Circulante do Balanço Patrimonial da empresa Brasileira S.A. pelo valor de R$ 40.000.000. O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025: • Capital Social: 85.000.000 • Reservas de Lucros: 30.000.000 • Ajustes acumulados de conversão: 5.000.000 • Total do Patrimônio Líquido: 120.000.000 A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
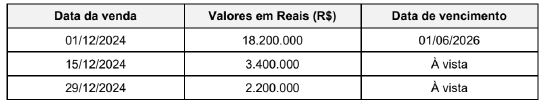
No mês de dezembro de 2024, a empresa comercial Vendas Segmentadas S.A. realizou somente as três vendas apresentadas na tabela a seguir.
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026. Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
A empresa Investidora Brasileira S.A. detinha uma única participação societária em uma empresa coligada no exterior. Em 31/12/2025, a Investidora Brasileira S.A. apresentava os seguintes registros em seu Balanço Patrimonial, relacionados com esse investimento: • Valor contábil do investimento: R$ 13.800.000 • Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor) Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000. O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026 Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos: • Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000 A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28 - Propriedade para Investimento.
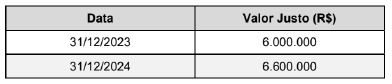
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Texto associado
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa Materiais Esportivos para a Copa S.A. no ano de 2025 foi, em reais:
Texto associado
Atenção: Considere os dados a seguir para responder às questões de números 46 e 47.
Os Balanços Patrimoniais em 31/12/2024 e 31/12/2025 e a Demonstração do Resultado do ano de 2025 da empresa Materiais Esportivos para a Copa S.A. são apresentados a seguir:
Os Balanços Patrimoniais em 31/12/2024 e 31/12/2025 e a Demonstração do Resultado do ano de 2025 da empresa Materiais Esportivos para a Copa S.A. são apresentados a seguir:
O valor correspondente ao Caixa das Atividades de Financiamento gerado pela empresa Materiais Esportivos para a Copa S.A. no ano de 2025 foi, em reais:
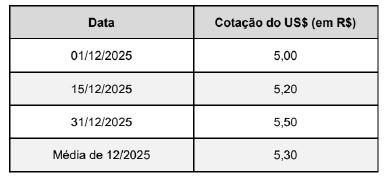
No dia 01/12/2025, uma venda a prazo no valor total de US$ 500.000 (quinhentos mil dólares) foi realizada pela empresa brasileira Exportadora de Brinquedos S.A., com data de vencimento em 20/01/2026. A tabela a seguir apresenta a cotação do dólar, em reais, para algumas datas e a cotação média do mês de dezembro de 2025
Está correto afirmar que a empresa reconheceu, no ano de 2025, receita de vendas no valor de