
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
209.778 questões encontradas

A Demonstração do Resultado do ano de 2025 da empresa Produtos Sustentáveis S.A. é apresentada a seguir, com os valores expressos em reais:
Se o valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2025, totalizava R$ 225.000, o Valor Adicionado Total a Distribuir gerado pela empresa, no ano de 2025, foi, em reais,
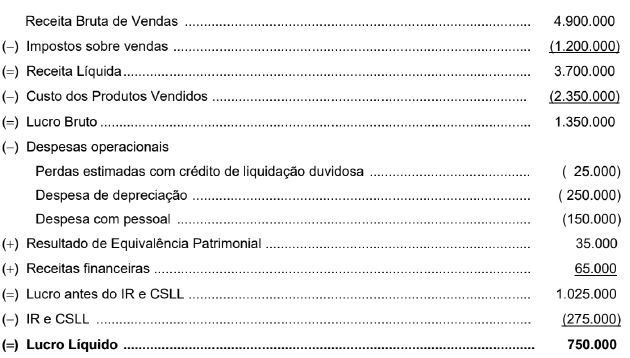
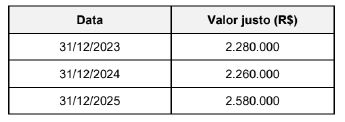
Imagem da questão 206949
A 2.325.000.
B 2.140.000.
C 2.150.000.
D 2.075.000.
E 2.050.000.

Uma aplicação financeira em títulos públicos, no valor de R$ 2.000.000, foi realizada por uma empresa no dia 31/12/2022. Os títulos rendem juros compostos à taxa de 10% ao ano e a data de vencimento para o resgate final é 31/12/2028. A empresa definiu a mensuração dos títulos ao valor justo por meio de outros resultados abrangentes e os valores justos desses títulos em 31 de dezembro de cada ano são apresentados a seguir:

Sabendo que a empresa vendeu os títulos no mercado em 31/12/2025 pelo valor justo nessa data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, referentes exclusivamente à aplicação que a empresa fez nos títulos, foram, respectivamente, em reais,

Imagem da questão 206948
A 280.000 positivos, 20.000 negativos e 320.000 positivos.
B 280.000 positivos, 200.000 positivos e 562.000 positivos.
C 200.000 positivos, 220.000 positivos e 242.000 positivos.
D 200.000 positivos, 220.000 positivos e 160.000 positivos.
E 200.000 positivos, 60.000 positivos e 320.000 positivos.

A empresa Só Arrendo S.A. necessitava de um equipamento de produção e realizou um contrato de arrendamento pelo prazo de 4 anos. O contrato foi iniciado em 31/12/2023, o equipamento começou a ser utilizado em 01/01/2024 e a empresa definiu sua utilização por 8 anos. No final do prazo de utilização, o equipamento não terá valor para revenda (sucata) e a empresa estima que incorrerá em gastos de R$ 740.000,00 para sua desmontagem e remoção. O contrato de arrendamento será pago em 4 parcelas anuais, iguais e consecutivas e a primeira parcela venceu em 31/12/2024. Sabendo-se que a taxa incremental sobre empréstimos da empresa é 5,0% a.a., que corresponde a uma taxa de 48% acumulada no período de utilização do equipamento, e que o valor presente das parcelas do contrato era R$ 5.000.000,00, em 31/12/2023, é correto afirmar que a empresa Só Arrendo S.A. reconheceu

A um impacto negativo no resultado de 2024 no valor total de R$ 962.500,00.
B uma despesa financeira total de R$ 250.000,00 no resultado de 2024.
C um ativo de R$ 5.000.000,00 na mensuração inicial.
D uma despesa de depreciação de R$ 1.375.000,00 no resultado de 2024.
E um passivo de arrendamento de R$ 4.364.940,83 em 31/12/2024.

O Balanço Patrimonial de 31/12/2023 da empresa Todos na Copa S.A. apresentava o Patrimônio Líquido registrado pelo valor de R$ 200.000.000. O valor justo líquido dos ativos e passivos identificáveis da empresa era, nessa data, R$ 250.000.000 e foi obtido por laudo de avaliação de empresa externa, sendo que a diferença entre o valor contabilizado e o valor justo se refere a um terreno que havia sido adquirido pela empresa em 2018. A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle. Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido: • Prejuízo do ano de 2024: R$ 20.000.000 • Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000 Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,

A 216.000.000
B 207.000.000
C 282.000.000
D 171.000.000
E 291.000.000

Ignácia, rica senhora cearense, domiciliada em Mombaça/CE, faleceu em 2025, sem deixar herdeiros necessários. Ela deixou, por testamento, todo o seu patrimônio, representado pela importância de R$ 650.000,00, depositada em agência bancária de Brasília/DF, para sua afilhada Adriana, domiciliada no Município de Campo Maior/PI. O processo de inventário judicial correu na cidade de Mombaça e o valor da UFIRCE, em 2025, era de R$ 6,02969 (utilizar até a segunda casa decimal da UFIRCE para o cálculo). Tendo em conta essa informação e a disciplina estabelecida pela Lei estadual nº 15.812, de 20 de julho de 2015, ao Estado do Ceará

A é devida a importância equivalente a 8.063,99 UFIRCES, a título de ITCD.
B é devida a importância equivalente a 6.663,99 UFIRCES, a título de ITCD.
C nada é devido a título de ITCD.
D é devida a importância equivalente a 7.023,99 UFIRCES, a título de ITCD.
E é devida a importância equivalente a 8.623,99 UFIRCES, a título de ITCD.

De acordo com a Lei estadual nº 12.023, de 20 de novembro de 1992, o fato gerador do Imposto sobre a Propriedade de Veículos Automotores - IPVA ocorre I. na data de sua aquisição por consumidor final, em se tratando de veículo novo ou usado, adquirido de empresa concessionária de veículos; II. na data do desembaraço aduaneiro, para efeito da primeira tributação, quando importado por consumidor final, em se tratando de veículo de procedência estrangeira, novo ou usado; III. quando da incorporação ao ativo permanente, em se tratando de veículo novo ou usado; IV. no momento da incorporação ao ativo permanente da empresa importadora, para efeito da primeira tributação, em se tratando de veículo de procedência estrangeira, novo ou usado. Está correto o que se afirma em

A II e IV, apenas.
B I e II, apenas.
C III e IV, apenas.
D I e III, apenas.
E I, II, III e IV.

Marcela e Daniel, domiciliados em Sobral/CE, eram casados pelo regime da comunhão parcial de bens. Em agosto de 2022, Marcela transferiu seu domicílio para Recife/PE, para trabalhar na matriz de sua empresa, enquanto Daniel transferiu seu domicílio para Fortaleza/CE. Em razão disso, a relação conjugal do casal foi se deteriorando e, em maio de 2025, eles formalizaram seu divórcio, extrajudicialmente, na cidade de Natal/RN. Na data do divórcio, a soma de todos os bens do casal (todos os bens são móveis) perfazia o montante de R$ 4.200.000,00, assim distribuído: 1. BENS PARTICULARES DE DANIEL = R$ 1.200.000,00. 2. BENS PARTICULARES DE MARCELA = R$ 600.000,00. 3. BENS COMUNS DO CASAL = R$ 2.400.000,00. Relativamente à divisão desses bens, ficou estipulado que tanto Marcela como Daniel receberiam R$ 2.100.000,00 cada um. Considerando a maneira como esses bens foram partilhados e a disciplina estabelecida na Lei estadual nº 15.812, de 20 de julho de 2015, há ITCD incidente apenas em favor do Estado

A do Ceará e a contribuinte é Marcela.
B de Pernambuco, excepcionalmente, e o contribuinte é Daniel.
C do Ceará e o contribuinte é Daniel.
D de Pernambuco, excepcionalmente, e a contribuinte é Marcela.
E do Rio Grande do Norte, excepcionalmente, e os contribuintes são Marcela e Daniel, na proporção de 50% cada um.

Em seus diversos dispositivos, a Lei estadual nº 12.023, de 20 de novembro de 1992, trata da figura do contribuinte do IPVA e das pessoas que são responsáveis pelo pagamento desse imposto. De acordo com a citada Lei, o contribuinte desse imposto é

A tanto o proprietário do veículo automotor, como o possuidor a qualquer título.
B o curador do proprietário do veículo, enquanto perdurar a alienação mental do proprietário curatelado.
C o proprietário do veículo automotor, pessoa jurídica, apenas quando ela for sediada no Estado do Ceará.
D o proprietário do veículo automotor, mesmo quando menor de idade.
E o procurador do proprietário do veículo automotor, quando esse proprietário for domiciliado no exterior.

Lázaro, filho único, cedeu gratuitamente a Theobaldo, seu pai, o usufruto vitalício de uma casa de frente para o mar, localizada em Fortaleza/CE, e que foi domicílio do usufrutuário até a data de sua morte. Quando Theobaldo faleceu, ele era titular dos seguintes bens e direitos: I. a propriedade de direitos autorais sobre o livro "Como fazer amizade com centopeias"; II. um galpão localizado em São Luís/MA, que ele locava para uma cooperativa de artesanato local; III. R$ 5 milhões em criptomoedas; IV. um terreno localizado na Vila de Jericoacoara/CE, que ele arrendava para uma empresa domiciliada no Rio Grande do Norte, e onde se prestava serviço de estacionamento de veículos; V. R$ 10 milhões em aplicações financeiras e depósitos bancários, em agência de banco localizada na cidade de Vassouras/RJ. Com base nos fatos acima narrados e na disciplina estabelecida na Lei estadual nº 15.812, de 20 de julho de 2015, e considerando ainda que Lázaro é o único herdeiro de Theobaldo, haverá incidência do ITCD, a favor do Estado do Ceará, sobre a transmissão causa mortis dos bens e/ou direitos descritos nos itens

A V e sobre a extinção do direito real de usufruto, apenas.
B I, II, III, IV e V, e sobre a extinção do direito real de usufruto.
C I, II, III, IV e V, e sobre a extinção do direito real de usufruto.
D II, IV e V, e sobre a extinção do direito real de usufruto, apenas.
E I, III, IV e V, apenas.

O Fundo Estadual de Combate à Pobreza - FECOP, instituído pela Lei Complementar estadual nº 37, de 26 de novembro de 2003, do Estado do Ceará, é composto por verbas oriundas de diversas fontes, inclusive de parcela do produto da arrecadação correspondente ao adicional de 2 pontos percentuais nas alíquotas previstas na Lei do ICMS do Estado do Ceará. De acordo com a citada Lei Complementar, esse adicional, neste exercício de 2026, incide sobre vários produtos e serviços, dentre os quais se arrolam

A energia elétrica e gasolina.
B joias e antiguidades colecionáveis, tais como discos de vinil e máquinas fotográficas.
C aviões ultraleves, asas-deltas e balões de ar quente (aeróstatos).
D bebidas alcoólicas, isotônicos, bebidas gaseificadas não alcoólicas e refrigerantes.
E embarcações esportivas e de pesca, e prestações de serviço de transporte intermunicipal, fluvial e de cabotagem.
