Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
124 questões encontradas
No setor financeiro de um IF, um assistente administrativo auxilia na conferência de documentos orçamentários e precisa compreender os conceitos e classificações estabelecidos pela Lei nº 4.320/1964. Considerando as disposições da referida Lei e de suas alterações posteriores, analise as assertivas abaixo:
I. A receita pública classifica-se em duas categorias econômicas: receitas correntes, destinadas a cobrir despesas correntes e formar poupança; e receitas de capital, provenientes de operações de crédito, alienação de bens e outras fontes vinculadas a investimentos e inversões.
II. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição.
III. A liquidação da despesa consiste na entrega de recursos ao credor por meio de ordem bancária ou outro meio de pagamento autorizado, encerrando a obrigação financeira assumida pela Administração.
Quais estão corretas?
Uma universidade pública com destacada atuação em pesquisa e desenvolvimento tecnológico criou, ao longo dos últimos anos, sistemas informatizados para controle de matrículas e frequência, obteve o registro de marcas vinculadas a seus programas de extensão e depositou patentes originadas de projetos conduzidos por docentes e técnicos da instituição. Embora careçam de substância física, esses elementos representam direitos controlados pela entidade, dos quais se espera a geração de benefícios econômicos ou potencial de serviços no futuro, devendo ser incorporados ao patrimônio institucional. De acordo com a teoria de bens patrimoniais, elementos com essas características são classificados como:
A Lei nº 4.320/1964 estabelece normas gerais de Direito Financeiro para elaboração e controle de orçamentos. No que se refere à classificação das despesas correntes, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
() Classificam-se como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
() As transferências correntes são dotações para despesas, às quais deve corresponder uma contraprestação direta em bens ou serviços por parte da entidade recebedora.
() As subvenções sociais são destinadas a instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
() As subvenções econômicas destinam-se a cobrir despesas de capital de empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Durante a elaboração das demonstrações contábeis de um IF, a equipe de contabilidade registrou a aquisição de equipamentos laboratoriais utilizados em projetos de pesquisa. Posteriormente, auditores internos analisaram os registros e, com base nos mesmos documentos e critérios de mensuração, chegaram a conclusões semelhantes quanto ao valor registrado e à forma de reconhecimento contábil. Esse cenário demonstra uma característica qualitativa da informação contábil que permite que observadores independentes, utilizando os mesmos dados e métodos, confirmem que a informação representa adequadamente o fenômeno econômico registrado, ainda que não haja concordância absoluta em todos os detalhes. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), essa característica qualitativa da informação contábil é denominada:
Texto associado
Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Texto associado
A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia
A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia
Texto associado
Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas
Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas
Texto associado
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as combinações entre entidades do setor público podem
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as combinações entre entidades do setor público podem
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,
Texto associado
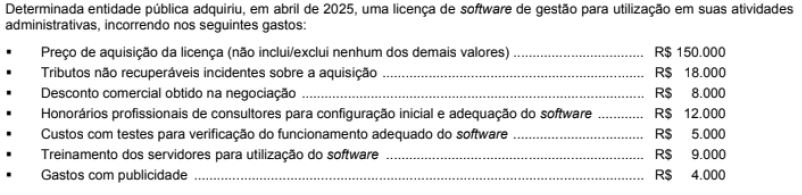
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08 - Ativo Intangível, o software deve ser mensurado
no reconhecimento inicial por