
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
2.075 questões encontradas
Texto associado
Os Balanços Patrimoniais em 31/12/2023 е 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa
UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:

O valor correspondente ao Caixa gerado nas Atividades de Investimento pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:
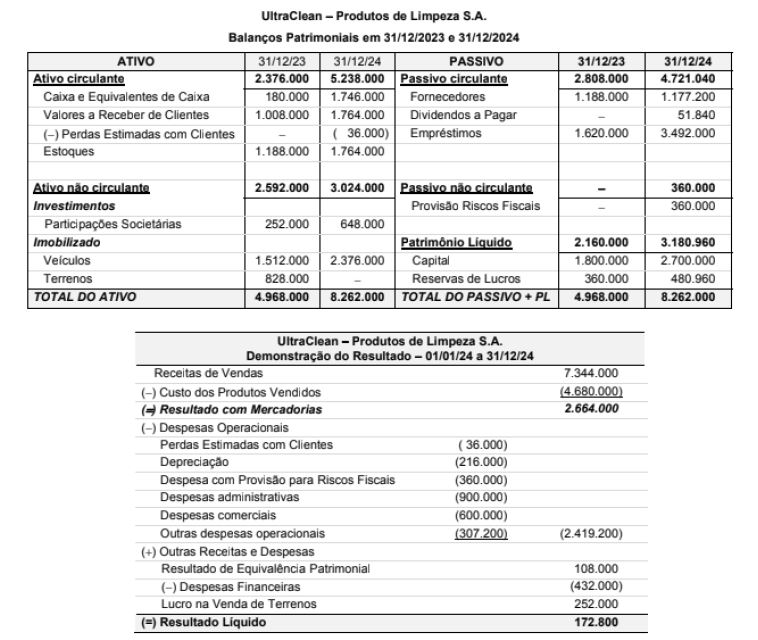
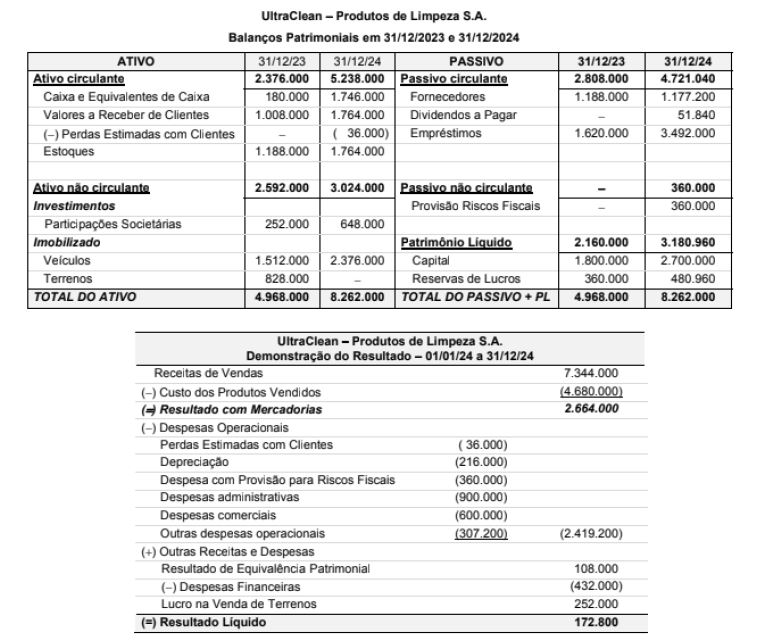
Imagem da questão 207365
A 288.000 (negativo).
B 432.000 (negativo).
C 180.000 (negativo).
D 396.000 (negativo).
E 594.000 (negativo).
Texto associado
Os Balanços Patrimoniais em 31/12/2023 е 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa
UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:

As seguintes informações adicionais referentes ao ano de 2024 são conhecidas:
i. A empresa não vendeu participações societárias nem veículos.
ii. A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras contabilizadas no ano.
iii. O aumento de Capital ocorreu com a emissão de novas ações no mercado.

O valor correspondente ao Caixa gerado nas Atividades Operacionais pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:
Imagem da questão 207364
A 72.000 (negativo).
B 522.000 (negativo).
C 594.000 (negativo).
D 846.000 (negativo).
E 486.000 (negativo).
Texto associado
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir,
com os valores expressos em reais:
Capital Social
Reserva Legal
Reserva Estatutária
Reserva de Lucros a Realizar
Reserva para Contingências
Total do Patrimônio Líquido
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:
12.000.000
2.100.000
600.000
150.000
450.000
15.300.000

Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto
pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Pa-
trimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em
reais:

A 3.525.000 e 2.685.000.
B 3.450.000 e 2.910.000.
C 3.420.000 e 2.886.000.
D 3.450.000 e 2.760.000.
E 3.420.000 e 2.736.000.
Texto associado
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista - R$ 4.000.000,00
• Vendas a prazo - R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao
mês (equivalente a 15% no prazo da venda a prazo).

Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a
entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendas a ser evidenciado na Demons-
tração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:

A 5.825.000,00.
B 7.047.500,00.
C 6.247.500,00.
D 6.650.000,00.
E 5.850.000,00.
Texto associado
No dia 01/11/2024, a empresa Entrega Garantida S.A. não possuía estoque e adquiriu mercadorias para revenda nas seguintes
condições:
• Compras à vista - R$ 2.000.000,00
• Compras a prazo - R$ 4.153.600,00
A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao
mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de
impostos não recuperáveis.

Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em
01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na
conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:

A 1.126.720,00 e 3.520.000,00.
B 1.000.000,00 e 3.520.000,00.
C 1.126.720,00 e 4.153.600,00.
D 1.000.000,00 e 3.618.464,72.
E 1.126.720,00 e 3.618.464,72.
Texto associado
Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),

Sobre o tema de redução ao valor recuperável e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),

A a redução ao valor recuperável aplica-se somente aos ativos geradores de caixa, não havendo procedimento contábil pre-
visto no MCASP para os ativos não geradores de caixa.
B a redução ao valor recuperável deve ser reconhecida sempre que o valor recuperável do ativo for superior ao seu valor lí-
quido contábil, devendo o valor contábil ser ajustado para cima.
C a redução ao valor recuperável pode ser entendida como uma perda dos futuros benefícios econômicos ou do potencial de
serviços de um ativo, além da depreciação, devendo o valor líquido contábil ser ajustado quando o valor recuperável for
menor que ele.
D a entidade está dispensada de avaliar a existência de indícios de perda ao valor recuperável dos ativos imobilizados, uma
vez que a depreciação periódica já reflete integralmente qualquer perda de utilidade do ativo.
E a redução ao valor recuperável reflete o declínio gradual do potencial de geração de serviços por ativos de longa duração,
motivada pelo desgaste, uso, ação da natureza ou obsolescência.
Texto associado
A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia

A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia

A a posição estática do patrimônio em determinada data.
B as entradas e saídas de caixa do exercício.
C a execução do orçamento aprovado para o exercício.
D as alterações verificadas no patrimônio, indicando o resultado patrimonial do exercício.
E as variações patrimoniais qualitativas.
Texto associado
Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas

Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas

A Receitas Efetivas e Receitas por Mutação Patrimonial.
B Receitas Tributárias e Receitas de Contribuições.
C Receitas Correntes e Receitas de Capital.
D Receitas Originárias e Receitas Derivadas.
E Receitas Primárias e Receitas Financeiras.
Texto associado
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as combinações entre entidades do setor público podem
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,

De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as combinações entre entidades do setor público podem
ser classificadas como fusão ou como aquisição, conforme as características da operação. Levando isto em consideração,

A classifica-se como fusão a transação que dá origem a uma entidade resultante em que nenhuma das partes da combinação
obtém o controle de uma ou mais operações, ou aquela em que uma das partes obtém o controle, mas há evidências de que
a combinação tem a essência econômica de fusão.
B classifica-se como aquisição a transação ou o evento que dá origem a uma entidade resultante, em que nenhuma das partes
da combinação obtém o controle de uma ou mais operações.
C classifica-se como fusão a combinação em que uma parte da combinação, denominada adquirente, obtém o controle de uma
ou mais operações, com evidências relacionadas à contraprestação e ao processo de tomada de decisão.
D toda combinação no setor público em que há transferência de contraprestação financeira entre as partes deve, obrigatoria-
mente, ser classificada como fusão, independentemente do controle obtido.
E a classificação da combinação como fusão ou aquisição depende exclusivamente da forma jurídica adotada pelas partes
envolvidas, sendo irrelevante a análise da essência econômica da operação.
