
Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
1.436 questões encontradas
Sobre as Despesas Públicas, de acordo com a Lei nº 4.320/1964 e o MCASP 11ª Edição (2024), assinale a alternativa INCORRETA.
Sobre as classificações da Receita Pública segundo a Lei nº 4.320/1964 e o MCASP, analise as afirmativas a seguir.
I. A categoria econômica "Receitas Correntes" inclui as receitas tributárias, de contribuições, patrimoniais, agropecuárias, industriais, de serviços e outras, bem como as transferências correntes.
II. As "Receitas de Capital" compreendem, entre outros itens, as operações de crédito, alienação de bens, amortização de empréstimos concedidos e transferências de capital.
III. A classificação por fonte ou destinação de recursos é utilizada para identificar se os recursos são vinculados ou não, sendo obrigatória para a elaboração do Balanço Financeiro.
Está CORRETO o que se afirma em:
Em tópico específico, o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª Edição, 2024) dispõe sobre seu alcance e autoridade, ou seja, sobre quais órgãos e entidades estão obrigados à adoção de suas regras e quais podem adotá-las facultativamente. Sobre o assunto, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
( ) As normas do MCASP são de observância obrigatória para Prefeituras, Câmaras de Vereadores e Autarquias Municipais.
( ) As normas do MCASP são de adoção facultativa para as empresas estatais, sejam elas dependentes ou independentes do orçamento fiscal.
( ) Os Consórcios Públicos e as Fundações Públicas são obrigados à adoção das normas e regras MCASP.
À luz da NBC TSP - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, avalie as afirmativas a seguir sobre os critérios de mensuração de ativos e passivos.
I. O custo histórico é uma base de mensuração que reflete o valor de entrada específico para a entidade, sendo geralmente observável e apropriado para avaliações da capacidade financeira quando os valores de saída atuais diferem significativamente.
II. O valor de mercado, quando aplicado em mercados abertos, ativos e organizados, é considerado uma base que atende satisfatoriamente às características qualitativas, como relevância, representação fidedigna e verificabilidade.
III. O custo de reposição ou substituição é uma base de mensuração que se baseia no valor de saída e é especialmente útil para avaliações da capacidade financeira da entidade, por refletir o montante que poderia ser obtido com a venda do ativo.
Está CORRETO o que se afirma em:
A tabela a seguir representa os ingressos de caixa auferidos pelo minicípio de Bem Longe Daqui no exercício de 2024.
Sabendo que a Despesa com Pessoal do Poder Executivo do Município de Bem Longe Daqui no mesmo período foi de R$ 28.000,00, assinale a alternativa CORRETA.
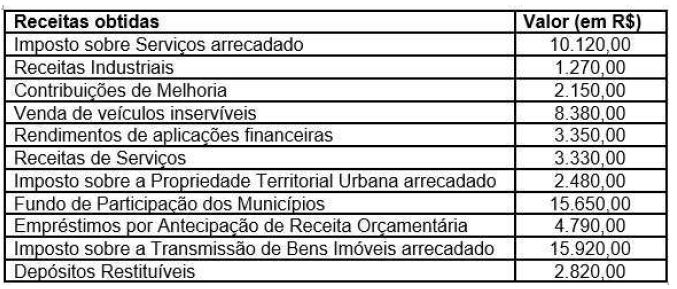
A tabela a seguir representa os ingressos de caixa auferidos pelo minicípio de Bem Longe Daqui no exercício de 2024.
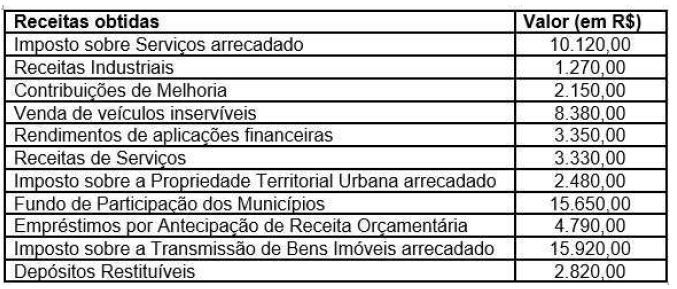
À luz da Lei de Responsabilidade Fiscal (Lcp nº 101/2000), é CORRETO afirmar que a Receita Corrente Líquida (RCL) do período importou em:
O reconhecimento do lançamento de crédito tributário referente ao IPTU ainda não arrecadado produz efeitos patrimoniais no momento do registro do direito de receber, o que indica a ocorrência de
A Companhia Pública de Energia Atômica, responsável pela gestão de usinas e distribuição de energia elétrica em várias cidades, elaborou suas demonstrações contábeis referentes a 2025. Durante a análise, verificou-se que o orçamento aprovado fora elaborado em regime de caixa modificado, enquanto as demonstrações contábeis foram elaboradas em regime de competência.
Considerando a situação hipotética apresentada e as normas da NBC TSP 13, julgue os itens seguintes.
I Quando o regime orçamentário difere do regime contábil, a conciliação dos valores realizados com os valores das demonstrações contábeis deve identificar separadamente as diferenças de regime, temporais e de entidade e ser divulgada em notas explicativas.
II Quando o orçamento e as demonstrações contábeis são elaborados sob o mesmo regime, para o mesmo período, com as mesmas entidades e a mesma forma de apresentação, não é obrigatória a conciliação dos valores realizados com os valores das demonstrações contábeis.
III Quando o orçamento e as demonstrações contábeis são elaborados sob o mesmo regime, para o mesmo período, com as mesmas entidades e a mesma forma de apresentação, a conciliação dos valores realizados com os valores das demonstrações contábeis é obrigatória e deve ser detalhada em notas explicativas.
Assinale a opção correta.
Texto associado
No que diz respeito ao sistema de custos e à mensuração de ativos, julgue os itens que se seguem.
