Questões por banca
Questões de Contabilidade Pública da FAFIPA
Pratique questões de Contabilidade Pública da FAFIPA e filtre por assunto, tópico, órgão, cargo e ano.
Estude com questões da FAFIPA
Consulte o banco público da QuestLab com questões da FAFIPA. Use os filtros abaixo para localizar questões por disciplina, assunto, órgão, cargo, ano e modalidade.
Questões da FAFIPA por disciplina
83 disciplinas disponíveis.
Clique para visualizar todas.
Questões da FAFIPA por disciplina
83 disciplinas disponíveis. Clique para visualizar todas.
Acesse diretamente as disciplinas disponíveis nesta banca. As quantidades abaixo consideram as questões ativas do banco QuestLab.
Ver todas da FAFIPA
Português
118 questões
Direito Constitucional
89 questões
Matemática
80 questões
Direito Administrativo
67 questões
Conhecimentos Gerais e Atualidades
47 questões
Técnicas em Laboratório
45 questões
Contabilidade Geral
37 questões
História e Geografia de Estados e Municípios
34 questões
Informática
33 questões
Fonoaudiologia
32 questões
Enfermagem
28 questões
Legislação Municipal
28 questões
Redes de Computadores
26 questões
Odontologia
25 questões
Direito Tributário
23 questões
Administração Geral
22 questões
Legislação Federal
18 questões
Matemática Financeira
18 questões
Raciocínio Lógico
18 questões
Fisioterapia
16 questões
Nutrição
15 questões
Engenharia Agronômica
14 questões
Língua Portuguesa
14 questões
Biomedicina
13 questões
Psicologia
13 questões
Direito Processual Civil
12 questões
Farmácia
12 questões
Biologia
11 questões
Contabilidade Pública
11 questões
Engenharia Ambiental e Sanitária
11 questões
Redação Oficial
11 questões
Serviço Social
11 questões
Arquitetura
10 questões
Direito do Trabalho
10 questões
Direito Penal
10 questões
Matemática Básica
10 questões
Administração Financeira e Orçamentária
8 questões
Direito Ambiental
8 questões
Direito Civil
8 questões
Informática Básica
8 questões
Saúde Pública
8 questões
Administração de Recursos Materiais
7 questões
Arquivologia
7 questões
Administração
6 questões
Contabilidade
6 questões
Direito Sanitário
6 questões
Técnicas de Vendas e Negociação
6 questões
Direito Processual do Trabalho
5 questões
Direito Urbanístico
5 questões
Ética na Administração Pública
5 questões
Gestão de Pessoas
5 questões
Legislação Estadual
4 questões
Meio Ambiente
4 questões
Segurança
4 questões
Segurança e Saúde no Trabalho
4 questões
Administração Pública
3 questões
Assistência Social e Saúde Pública
3 questões
Direito do Consumidor
3 questões
Direito Processual Penal
3 questões
Educação Física
3 questões
Engenharia de Software
3 questões
Estatuto da Pessoa Idosa
3 questões
História do Brasil
3 questões
Sistemas Operacionais
3 questões
Comunicação Social
2 questões
Direito da Criança e do Adolescente
2 questões
Finanças Públicas
2 questões
Logística
2 questões
Noções de Informática
2 questões
Tecnologia da Informação
2 questões
Arquitetura de Computadores
1 questões
Auditoria
1 questões
Direito da Criança e do Adolescente ECA
1 questões
Direito Digital
1 questões
Direito Previdenciário
1 questões
Estatuto da Criança e do Adolescente ECA
1 questões
Ética
1 questões
Física
1 questões
Geografia
1 questões
Legislação e Decretos
1 questões
Literatura
1 questões
Química
1 questões
Sociologia
1 questões
11 questões encontradas
A Lei Complementar nº 101/2000 é o marco regulatório da responsabilidade na gestão fiscal, definindo limites e condições aos gestores para preservação do equilíbrio das contas públicas.
Com base nas disposições da Constituição Federal de 1988, analise as afirmativas a seguir sobre os instrumentos de planejamento e o ciclo orçamentário.
I. A Lei de Diretrizes Orçamentárias (LDO), entre outras disposições, estabelecerá a política de aplicação das agências financeiras oficiais de fomento e disporá sobre alterações na legislação tributária.
II. O Plano Plurianual (PPA) terá a vigência de oito anos, até o final do mandato presidencial subsequente, assegurando a continuidade de programas de longo alcance.
III. A Lei Orçamentária Anual (LOA) não poderá conter dispositivo estranho à previsão da receita e à fixação da despesa, sendo vedada a inclusão de texto que não possua nexo específico com estas matérias.
Está CORRETO o que se afirma em:
Um determinado modelo orçamentário tem como característica principal a ênfase no controle dos gastos públicos, detalhando as despesas por elementos como pessoal, material de consumo e serviços terceirizados, sem estabelecer uma relação direta entre os recursos alocados e os resultados esperados. Seu foco reside na legalidade, na moralidade e no rigoroso acompanhamento da aplicação dos recursos, sendo considerado o modelo tradicional de orçamento. O conceito apresentado refere-se ao modelo de orçamento:
Preencha as lacunas a seguir e assinale a alternativa com a sequência CORRETA. De acordo com o MCASP - 11ª Edição (2024), as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são um conjunto de relatórios padronizados que visam evidenciar a situação ___________, ___________ e ___________ das entidades públicas, em atendimento às normas técnicas e à legislação vigente.
Com base nas disposições do Plano de Contas Aplicado ao Setor Público (PCASP) constantes no MCASP - 11ª Edição, assinale a alternativa INCORRETA.
Sobre as Despesas Públicas, de acordo com a Lei nº 4.320/1964 e o MCASP 11ª Edição (2024), assinale a alternativa INCORRETA.
Sobre as classificações da Receita Pública segundo a Lei nº 4.320/1964 e o MCASP, analise as afirmativas a seguir.
I. A categoria econômica "Receitas Correntes" inclui as receitas tributárias, de contribuições, patrimoniais, agropecuárias, industriais, de serviços e outras, bem como as transferências correntes.
II. As "Receitas de Capital" compreendem, entre outros itens, as operações de crédito, alienação de bens, amortização de empréstimos concedidos e transferências de capital.
III. A classificação por fonte ou destinação de recursos é utilizada para identificar se os recursos são vinculados ou não, sendo obrigatória para a elaboração do Balanço Financeiro.
Está CORRETO o que se afirma em:
Em tópico específico, o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª Edição, 2024) dispõe sobre seu alcance e autoridade, ou seja, sobre quais órgãos e entidades estão obrigados à adoção de suas regras e quais podem adotá-las facultativamente. Sobre o assunto, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
( ) As normas do MCASP são de observância obrigatória para Prefeituras, Câmaras de Vereadores e Autarquias Municipais.
( ) As normas do MCASP são de adoção facultativa para as empresas estatais, sejam elas dependentes ou independentes do orçamento fiscal.
( ) Os Consórcios Públicos e as Fundações Públicas são obrigados à adoção das normas e regras MCASP.
À luz da NBC TSP - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, avalie as afirmativas a seguir sobre os critérios de mensuração de ativos e passivos.
I. O custo histórico é uma base de mensuração que reflete o valor de entrada específico para a entidade, sendo geralmente observável e apropriado para avaliações da capacidade financeira quando os valores de saída atuais diferem significativamente.
II. O valor de mercado, quando aplicado em mercados abertos, ativos e organizados, é considerado uma base que atende satisfatoriamente às características qualitativas, como relevância, representação fidedigna e verificabilidade.
III. O custo de reposição ou substituição é uma base de mensuração que se baseia no valor de saída e é especialmente útil para avaliações da capacidade financeira da entidade, por refletir o montante que poderia ser obtido com a venda do ativo.
Está CORRETO o que se afirma em:
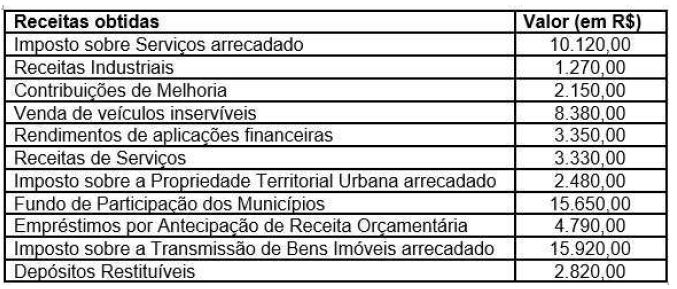
A tabela a seguir representa os ingressos de caixa auferidos pelo minicípio de Bem Longe Daqui no exercício de 2024.
Sabendo que a Despesa com Pessoal do Poder Executivo do Município de Bem Longe Daqui no mesmo período foi de R$ 28.000,00, assinale a alternativa CORRETA.