Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.363 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
10.983 questões
Instituto Quadrix
9.793 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
2.339 questões encontradas
A Lei Complementar nº 227, de 13 de janeiro de 2026, trata da administração e da gestão do Imposto sobre Bens e Serviços - IBS e de outros temas. Segundo a referida Lei, no que se refere ao processo administrativo tributário do IBS,
Texto associado
Atenção: As questões de números 15 a 17 referem-se à Lei Complementar nº 214, de 16 de janeiro de 2025, que trata do IBS e de outros temas.
Considera-se local da operação com
Texto associado
Atenção: As questões de números 15 a 17 referem-se à Lei Complementar nº 214, de 16 de janeiro de 2025, que trata do IBS e de outros temas.
Considera-se ocorrido o fato gerador do IBS no momento
Texto associado
Atenção: As questões de números 15 a 17 referem-se à Lei Complementar nº 214, de 16 de janeiro de 2025, que trata do IBS e de outros temas.
É contribuinte do IBS, entre outros,
Relativamente ao IPVA, a Constituição Federal estabelece que esse imposto I. poderá ter alíquotas diferenciadas em função da utilização e do impacto ambiental. II. incidirá sobre a propriedade de veículos automotores, exceto aéreos. III. terá alíquotas mínimas fixadas pelo Congresso Nacional. IV. deverá ter alíquotas diferenciadas em função da capacidade contributiva do proprietário. V. incidirá sobre a propriedade de micro-ônibus e ônibus, mesmo com 20 anos ou mais de fabricação. Está correto o que se afirma em
O Código Tributário Nacional - CTN, em alguns dos dispositivos que fazem referências a infrações e penalidades de natureza tributária, estabelece que I. a lei tributária que define infrações, ou lhe comina penalidades, interpreta-se sempre da maneira mais favorável ao acusado, quanto ao sujeito ativo quanto à penalidade. II. a lei aplica-se a ato ou fato pretérito, tratando-se de ato não definitivamente julgado, quando deixe de defini-lo como infração. III. somente a lei pode estabelecer a cominação de penalidades para as ações ou omissões contrárias a seus dispositivos, ou para outras infrações nela definidas. Está correto o que se afirma em
A Lei Complementar nº 105, de 10 de janeiro de 2001, dispõe sobre o sigilo das operações de instituições financeiras e dá outras providências. De acordo com essa Lei Complementar, I. a troca de informações entre instituições financeiras, exclusivamente para fins cadastrais, não constitui violação do dever de sigilo, quando feita com observância das disciplinas estabelecidas pelo Conselho Monetário Nacional e pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais - AMBIMA. II. somente quando houver processo administrativo instaurado ou procedimento fiscal em curso, as autoridades e os agentes fiscais tributários dos Estados poderão examinar documentos, livros e registros de instituições financeiras, e desde que tais exames sejam considerados indispensáveis pela autoridade administrativa competente. III. embora as empresas de fomento comercial ou factoring não sejam instituições financeiras, elas devem obedecer às normas aplicáveis às instituições financeiras, previstas na referida Lei Complementar. IV. o sigilo quanto a depósitos, aplicações e investimentos mantidos em instituições financeiras pode ser oposto ao Banco Central do Brasil, apenas nos casos em que este proceder a inquérito em instituição financeira submetida a regime especial, hipótese em que só poderá ser levantado nos limites estabelecidos em decisão judicial. Está correto o que se afirma em
A Lei Complementar nº 116, de 31 de julho de 2003, estabelece, no § 2º do seu art. 1º, que, ressalvadas as exceções expressas na lista anexa à referida Lei Complementar, os serviços nela mencionados não ficam sujeitos ao ICMS, ainda que sua prestação envolva fornecimento de mercadorias. A referida Lista de Serviços contempla várias hipóteses em que a incidência do ISS ocorrerá na prestação de serviços em que o material for fornecido pelo tomador do serviço/usuário final, pois, caso contrário, o valor da prestação de serviços poderá integrar a base de cálculo do ICMS incidente sobre a saída da mercadoria que recebeu a referida prestação de serviços. Tendo em vista as considerações acima e o disposto na Lei Complementar nº 116/03, haverá incidência apenas do ISS, não ficando sujeita ao ICMS, mesmo quando o material for fornecido pelo prestador do serviço, a prestação de serviço de
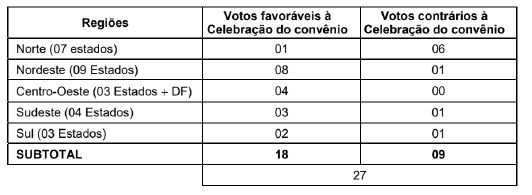
Os Estados e o Distrito Federal se reuniram para celebrar convênio, a fim de deliberar sobre hipóteses de suspensão do ICMS incidente nas operações com hidrocarbonetos líquidos derivados de petróleo não combustíveis ou de gás natural, inclusive nafta, nos casos em que essas mercadorias são utilizadas como insumo pela indústria petroquímica, obedecendo a critérios e estabelecidos em convênio, e são adquiridas por centrais petroquímicas devidamente autorizadas pela ANP. Submetida a proposta à votação no CONFAZ, foi apurado o seguinte resultado: [Tabela de Votação].
De acordo com a Lei Complementar nº 192, de 11 de março de 2022,