
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
209.778 questões encontradas

Uma empresa atua no ramo de compra e venda de mercadorias. A empresa adquiriu um lote de mercadorias para revenda no dia 01/12/2024 e pagou os seguintes valores para dispor do estoque:
R$ 4.041.000 para o fornecedor das mercadorias.
R$ 120.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos os seguintes tributos:
Tributos recuperáveis no valor total de R$ 552.000.
Tributos não recuperáveis no valor total de R$ 384.000.
Em 20/12/2024, a empresa vendeu 80% das mercadorias pelo valor de R$ 9.720.000, sendo que os impostos sobre a venda cor-respondem a 10% sobre o valor da venda e a empresa pagou R$ 168.000 para uma transportadora fazer a entrega das mercadorias vendidas para os clientes.
Considerando apenas a compra e venda das mercadorias citadas, o lucro bruto apurado pela empresa foi, em reais,

A 6.000.000
B 7.140.000
C 6.168.000
D 6.832.800
E 5.860.800

A tabela a seguir apresenta as informações sobre os processos a que uma empresa respondia em 2024 e 2025. Estão disponíveis os valores contabilizados em 2024 e as informações referentes aos vários processos quanto à probabilidade de perda e os valores prováveis. Os valores estão expressos em reais.
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
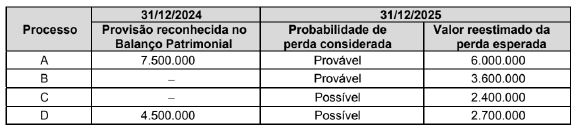

Imagem da questão 207448
A Resultado positivo de 900.000 e um saldo de 11.100.000.
B Resultado negativo de 900.000 e um saldo de 11.100.000.
C Resultado negativo de 3.600.000 e um saldo de 15.600.000.
D Resultado positivo de 2.400.000 e um saldo de 9.600.000.
E Resultado positivo de 4.500.000 e um saldo de 9.600.000.

A Constituição Federal, em seu Ato das Disposições Constitucionais Transitórias (ADCT), traz regras e limites de desvinculação de receitas de Estados e Municípios. Segundo o ADCT:

A Excetuam-se da desvinculação de receitas de Estados e Municípios os recursos destinados ao financiamento das ações e serviços públicos de saúde e à manutenção e desenvolvimento do ensino, definidos na Constituição Federal.
B Excetuam-se da desvinculação de receitas de Estados e Municípios as transferências obrigatórias e voluntárias oriundas da União com destinação especificada em decreto-legislativo.
C A cada exercício financeiro, até 31 de dezembro de 2032, poderão ser utilizados, prioritariamente para o financiamento de políticas públicas locais de saúde, educação e adaptação às mudanças climáticas, os superávits financeiros, verificados nos dois exercícios financeiros imediatamente anteriores, dos fundos públicos instituídos pelo Poder Executivo municipal.
D São desvinculados de órgão, fundo ou despesa, de 2026 a 2032, 30% das receitas dos Municípios relativas a impostos, contribuições, taxas e multas, já instituídos ou que vierem a ser criados até 31 de dezembro de 2026, seus adicionais e respectivos acréscimos legais, e outras receitas correntes.
E São desvinculados de órgão, fundo ou despesa, até 31 de dezembro de 2032, 50% das receitas dos Estados e do Distrito Federal relativas a impostos, taxas e multas já instituídos ou que vierem a ser criados até a referida data, seus adicionais e respectivos acréscimos legais, e outras receitas correntes.

Conforme a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000):

A Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei ou ato administrativo normativo, exceto de medida provisória, que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercí-cios.
B A nível estadual, a despesa total com pessoal, em cada período de apuração, não poderá exceder 50% de sua receita corrente líquida, não sendo computadas neste percentual as despesas com inativos e pensionistas.
C É vedada a realização de transferências voluntárias para o ente que não institua ou não arrecade as contribuições e taxas de sua competência constitucional.
D A destinação de recursos para cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas deverá ser autorizada por lei específica, atender às condições estabelecidas na lei de diretrizes orçamentárias e estar prevista no orçamento ou em seus créditos adicionais, aplicando-se inclusive às instituições financeiras e ao Banco Central do Brasil, no exercício de suas atribuições precípuas.
E A concessão de benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois exercícios subsequentes e, se acompanhada de medidas de compensação, só entrará em vigor quando estas forem implementadas.

De acordo com a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), a lei de diretrizes orçamentárias

A disporá sobre critérios e forma de limitação de empenho, a ser efetivada caso se verifique, ao final de um quadrimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
B conterá demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas não obrigatórias de caráter eventual.
C conterá Anexo de Metas Fiscais, em que serão estabelecidas metas bimestrais relativas aos resultados nominal e primário e montante da dívida pública, entre outras, para o exercício a que se referirem e para os três seguintes (no caso da União), bem como avaliação do cumprimento das metas relativas aos dois anos anteriores.
D conterá Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
E não poderá dispor sobre a exclusão de despesas primárias da apuração da meta de resultado primário dos orçamentos fiscal e da seguridade social, excetuando-se as despesas relativas a emendas parlamentares de execução obrigatória e destinadas aos serviços de saúde ou educação.

No tocante às emendas parlamentares ao orçamento, segundo a Constituição Federal, as

A emendas individuais impositivas poderão alocar recursos a Estados, ao Distrito Federal e a Municípios por meio de transferência especial ou transferência com finalidade definida, sendo vedada, em qualquer caso, a aplicação dos recursos destas emendas no pagamento de despesas com pessoal e encargos sociais relativas a ativos e inativos, e com pensionistas, bem como de encargos referentes ao serviço da dívida.
B programações orçamentárias relativas às emendas individuais e de bancada aprovadas serão de execução obrigatória nos casos de impedimentos de ordem técnica, caso haja manifestação prévia favorável da Comissão de Constituição e Justiça de ambas as casas do Congresso.
C emendas ao projeto de lei do orçamento anual somente podem ser aprovadas caso sejam compatíveis com o plano plurianual e com a lei de diretrizes orçamentárias, indiquem os recursos necessários, admitidos apenas os provenientes de anulação de despesa de qualquer natureza, ou sejam relacionadas com a correção de erros ou omissões ou com os dispositivos do texto do projeto de lei.
D emendas individuais serão aprovadas no limite de 2% da receita corrente líquida do exercício anterior ao do encaminhamento do projeto, observado que a metade desse percentual será destinada obrigatoriamente a ações e serviços públicos de saúde e de educação.
E emendas de iniciativa de bancada de parlamentares de Estado ou do Distrito Federal serão aprovadas no limite de até 1% da receita corrente líquida realizada no exercício anterior, observado que, deste limite, 0,45% serão destinados obriga-toriamente a ações relativas à segurança pública.

Segundo a Lei de Finanças Públicas (Lei nº 4.320/1964):

A Salvo determinação da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço não será transferido para o exercício seguinte, como crédito do mesmo fundo.
B A dívida flutuante compreende os restos a pagar, cujo registro deve ser feito por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
C Consideram-se restos a pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, bem como os empenhos que correm à conta de créditos com vigência plurianual, não liquidados, sendo estes computados como restos a pagar desde o primeiro ano de vigência do crédito.
D As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las e que não se tenham processado na época própria, poderão ser pagas à conta de dotação específica separada do orçamento, obedecida, sempre que possível, a ordem crescente dos valores a serem pagos.
E Constitui fundo especial o produto de receitas especificadas que, por lei ou decreto, se vinculam à realização de determinados objetivos ou serviços, devendo sua norma instituidora determinar normas peculiares de controle, prestação e tomada de contas, sem, de qualquer modo, elidir a competência específica do Tribunal de Contas ou órgão equivalente.

A Constituição Federal traz premissas a serem observadas na elaboração e execução das leis orçamentárias, usualmente reconhecidas como princípios orçamentários. Dentre as opções abaixo, considera-se princípio orçamentário apenas o Princípio da

A Exclusividade, pelo qual a lei orçamentária anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa, incluindo-se na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
B Não Vinculação da Receita de Impostos, pelo qual é vedada a vinculação de receita de impostos a órgão, fundo ou despesa, ressalvadas, entre outras, a repartição de 25% do produto da arrecadação do ICMS do Estado aos Municípios, a destinação de recursos para serviços públicos de saúde, para o desenvolvimento do ensino e para realização de atividades da administração tributária.
C Independência dos Poderes, pelo qual cada Poder detém a competência para elaborar, aprovar e executar seus próprios orçamentos anuais, nos limites determinados pelo Ministério do Planejamento e Orçamento.
D Universalidade, pelo qual o orçamento deve prever todas as receitas e despesas da União, incluindo os valores de inves-timento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto, mas excluindo o orçamento da seguridade social, a ser tratado em instrumento normativo específico.
E Anualidade, pelo qual a lei orçamentária deve ser elaborada para o período de um ano, denominado exercício financeiro, com exceção do Plano Plurianual, que possui vigência para um período de cinco anos.

Considera-se o orçamento estruturado pela Constituição Federal um dos principais instrumentos de planejamento e de gestão do Estado, constituído por regramento específico e materializado nas leis previstas no texto constitucional. Neste contexto, segundo a Constituição Federal e a Lei Complementar nº 101/2000, conhecida como Lei de Responsabilidade Fiscal:

A O projeto de lei de diretrizes orçamentárias deve ser elaborado de forma compatível com o plano plurianual e com a lei orçamentária anual, aprovados anteriormente.
B O projeto do plano plurianual, para vigência até o final do último exercício financeiro do atual mandato presidencial, será encaminhado em até quatro meses do início do primeiro exercício financeiro e devolvido para sanção até o encerramento da sessão legislativa.
C O plano plurianual estabelecerá, de forma globalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes, exceto as relativas aos programas de duração continuada.
D A lei de diretrizes orçamentárias compreenderá as metas e prioridades da administração pública federal, estabelecerá as diretrizes de política fiscal e respectivas metas, em consonância com a trajetória sustentável da dívida pública e disporá sobre as alterações na legislação tributária e sobre o equilíbrio entre receitas e despesas, bem como sobre critérios e forma de limitação de empenho.
E A lei orçamentária anual compreenderá o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, exceto fundações instituídas e mantidas pelo Poder Público.

Segundo a Constituição Federal, o processo de aprovação da proposta orçamentária no âmbito federal deve seguir as seguintes etapas:

A O Senado Federal, no uso de sua competência privativa e por meio de ato de sua Mesa, envia à Comissão de Constituição e Justiça o projeto da Lei de Diretrizes Orçamentárias até 30 de abril e o projeto da Lei Orçamentária Anual até 31 de agosto; após sua aprovação pela Comissão, seguem para a Câmara dos Deputados, sendo necessária a maioria qualificada dos votos para sua aprovação; o texto final aprovado é encaminhado ao Presidente da República para sanção ou veto, parcial ou integral, dos dispositivos ali presentes.
B O Presidente da República, no uso de sua competência privativa, envia ao Congresso Nacional o projeto da Lei de Diretrizes Orçamentárias até 15 de abril e o projeto da Lei Orçamentária Anual até 31 de agosto, sendo avaliados inicialmente por Comissão Mista de Senadores e Deputados; após sua aprovação pela Comissão, seguem para o plenário do Congresso Nacional, sendo necessária a maioria simples dos votos para sua aprovação; o texto final aprovado retorna ao Presidente da República para sanção ou veto, parcial ou integral, dos dispositivos ali presentes.
C O Presidente da República, ou a casa legislativa por ele delegada, envia ao Congresso Nacional o projeto da Lei de Diretrizes Orçamentárias até 30 de abril e o projeto da Lei Orçamentária Anual até 15 de agosto, sendo avaliados inicialmente por Comissão Mista de Senadores e Deputados; após sua aprovação pela Comissão, seguem para o plenário do Congresso Nacional, sendo necessária a maioria simples dos votos para sua aprovação; apenas no caso de iniciativa da casa legislativa delegada, o texto final aprovado retorna ao Presidente da República para sanção ou veto, parcial ou integral, dos dispositivos ali presentes.
D O Presidente da República, no uso de sua competência privativa, envia à Câmara dos Deputados o projeto da Lei Orçamentária Anual até 15 de abril e o projeto da Lei de Diretrizes Orçamentárias até 31 de agosto; após sua aprovação pela Câmara, por maioria simples dos votos, seguem para apreciação do Senado Federal, sendo necessária a maioria absoluta dos votos para sua aprovação; o texto final aprovado retorna ao Presidente da República para sanção ou veto integral dos dispositivos ali presentes.
E O Congresso Nacional, no uso de sua competência privativa e por meio de ato conjunto das Mesas das duas casas legislativas, envia ao Ministério do Planejamento e Orçamento o projeto da Lei de Diretrizes Orçamentárias até 15 de abril e o projeto da Lei Orçamentária Anual até 31 de agosto; após sua aprovação pelo Ministério, seguem para o plenário do Congresso Nacional, sendo necessária a maioria absoluta dos votos para sua aprovação; o texto final aprovado é encaminhado ao Presidente da República para sanção ou veto, parcial ou integral, dos dispositivos ali presentes.