Banco público de questões
Questões para Concursos
Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.
Questões por banca
29 bancas disponíveis.
Clique para visualizar todas.
Questões por banca
29 bancas disponíveis. Clique para visualizar todas.
Acesse diretamente as bancas disponíveis na QuestLab. As quantidades abaixo consideram as questões ativas do banco.
CEBRASPE
51.483 questões
FGV
25.316 questões
FCC
24.632 questões
AOCP
23.456 questões
IBFC
11.190 questões
VUNESP
11.033 questões
Instituto Quadrix
10.156 questões
FUNDATEC
9.088 questões
IBADE
7.820 questões
CESGRANRIO
6.013 questões
OBJETIVA
4.740 questões
CONSULPLAN
4.174 questões
FEPESE
3.585 questões
IADES
3.439 questões
IESES
2.627 questões
SELECON
2.377 questões
IDECAN
1.907 questões
MS CONCURSOS
1.485 questões
Instituto Legalle
1.281 questões
FAFIPA
1.161 questões
FUMARC
842 questões
ACAFE
551 questões
INSTITUTO AOCP
430 questões
NUCEPE
378 questões
FUNIVERSA
348 questões
FAURGS
203 questões
FIOCRUZ
48 questões
MACKENZIE
48 questões
CETRO
17 questões
209.828 questões encontradas
Sobre as classificações da Receita Pública segundo a Lei nº 4.320/1964 e o MCASP, analise as afirmativas a seguir.
Em tópico específico, o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª Edição, 2024) dispõe sobre seu alcance e autoridade, ou seja, sobre quais órgãos e entidades estão obrigados à adoção de suas regras e quais podem adotá-las facultativamente. Sobre o assunto, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
( ) As normas do MCASP são de observância obrigatória para Prefeituras, Câmaras de Vereadores e Autarquias Municipais.
( ) As normas do MCASP são de adoção facultativa para as empresas estatais, sejam elas dependentes ou independentes do orçamento fiscal.
( ) Os Consórcios Públicos e as Fundações Públicas são obrigados à adoção das normas e regras MCASP.
À luz da NBC TSP - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, avalie as afirmativas a seguir sobre os critérios de mensuração de ativos e passivos.
I. O custo histórico é uma base de mensuração que reflete o valor de entrada específico para a entidade, sendo geralmente observável e apropriado para avaliações da capacidade financeira quando os valores de saída atuais diferem significativamente.
II. O valor de mercado, quando aplicado em mercados abertos, ativos e organizados, é considerado uma base que atende satisfatoriamente às características qualitativas, como relevância, representação fidedigna e verificabilidade.
III. O custo de reposição ou substituição é uma base de mensuração que se baseia no valor de saída e é especialmente útil para avaliações da capacidade financeira da entidade, por refletir o montante que poderia ser obtido com a venda do ativo.
Está CORRETO o que se afirma em:
Dentre as contas-contábeis elencadas a seguir, assinale aquela que NÃO faz parte do Ativo de uma entidade comercial de capital aberto.
Uma empresa comercial, tributada pelo Lucro Real, adquiriu à vista um lote de mercadorias para revenda por R$ 50.000,00, com incidência de ICMS à alíquota interna de 18%. Posteriormente, vendeu 60% desse lote por R$ 45.000,00, com incidência de 18% de ICMS sobre as vendas. Considerando apenas essas operações e desconsiderando outros tributos e custos, assinale a alternativa que indica CORRETAMENTE o Resultado com Mercadorias (RCM) apurado pela empresa.
Sobre os Princípios de Contabilidade, analise as afirmativas a seguir. I. O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento. II. O Princípio da Oportunidade consiste, quando se apresentarem opções igualmente válidas para a quantificação de mutações patrimoniais que alterem o Patrimônio Líquido, em escolher a que resulte menor valor para os componentes do Ativo e maior valor para os do Passivo. III. O Princípio da Continuidade pressupõe que a entidade será extinta em um futuro próximo, devendo, portanto, basear-se no valor de liquidação para mensuração e apresentação de seus ativos e passivos. Está CORRETO o que se afirma em:
Ao iniciar seu ciclo de planejamento quadrienal, um município elabora, com participação do conselho de saúde, o documento que estabelece diretrizes, objetivos e metas para as ações e serviços de saúde locais. Conforme a Lei nº 8.080/1990, este instrumento constitui a base formal para a programação anual e respectivo financiamento no orçamento municipal. O documento referido trata-se do:
Em um processo regular de financiamento das ações e serviços públicos de saúde, a Lei nº 8.080/1990 determina que os valores destinados ao SUS, previstos no Orçamento da Seguridade Social, sejam movimentados de forma direta e sem intermediações administrativas que possam atrasar sua aplicação. Para garantir execução imediata e controle específico desses recursos, a transferência deve ser realizada automaticamente para o:
Ao buscar atendimento em uma Unidade de Pronto Atendimento (UPA), um cidadão percebeu que outra pessoa foi conduzida à frente da fila exclusivamente por sua influência político-partidária, sem respaldo clínico, ausência de prioridade legal e sem classificação de risco que justificasse tal preferência. Considerando as disposições da Lei nº 8.080/1990, que estabelece a organização do Sistema Único de Saúde (SUS), assinale a alternativa que identifica o princípio do SUS diretamente violado na situação descrita.
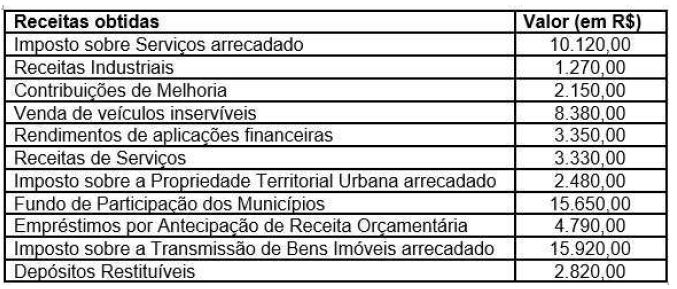
A tabela a seguir representa os ingressos de caixa auferidos pelo minicípio de Bem Longe Daqui no exercício de 2024.
Sabendo que a Despesa com Pessoal do Poder Executivo do Município de Bem Longe Daqui no mesmo período foi de R$ 28.000,00, assinale a alternativa CORRETA.