QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
160 questões encontradas

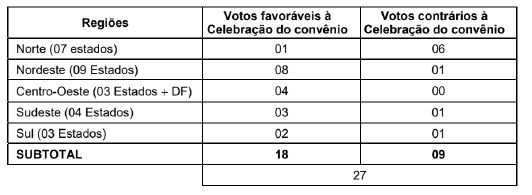
Os Estados e o Distrito Federal se reuniram para celebrar convênio, a fim de deliberar sobre hipóteses de suspensão do ICMS incidente nas operações com hidrocarbonetos líquidos derivados de petróleo não combustíveis ou de gás natural, inclusive nafta, nos casos em que essas mercadorias são utilizadas como insumo pela indústria petroquímica, obedecendo a critérios e estabelecidos em convênio, e são adquiridas por centrais petroquímicas devidamente autorizadas pela ANP. Submetida a proposta à votação no CONFAZ, foi apurado o seguinte resultado: [Tabela de Votação].
De acordo com a Lei Complementar nº 192, de 11 de março de 2022,

Imagem da questão 206915
A caso três Estados da Região Norte tivessem votado favoravelmente à aprovação, o convênio teria sido aprovado.
B o referido convênio não foi aprovado, porque computou-se, indevidamente, o voto do Distrito Federal, que, no caso, é impedido de votar.
C o referido convênio não foi aprovado, porque não houve unanimidade na aprovação por parte de todos os Estados presentes.
D caso mais um Estado da Região Nordeste tivesse votado favoravelmente à aprovação, o convênio teria sido aprovado.
E o referido convênio foi aprovado.

A Constituição Federal estabelece que tanto o imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS como a contribuição sobre bens e serviços - CBS observarão as mesmas regras em relação I. às imunidades, exceto nos casos de exportação de mercadorias e serviços para o exterior. II. aos fatos geradores, bases de cálculo, hipóteses de não incidência e sujeitos passivos. III. aos regimes específicos, diferenciados ou favorecidos de tributação. IV. à forma de aplicação, para as entidades beneficentes de assistência social que atendam às exigências estabelecidas em lei, da isenção da contribuição para a seguridade social. V. às regras de não cumulatividade e de creditamento, exceto em relação aos casos de remessa de mercadorias para depósito fechado ou armazém geral localizados em unidade federada diversa daquela do depositante. Está correto o que se afirma apenas em

A I e V.
B II e III.
C I, III e V.
D III e IV.
E I e IV.

O Código Tributário Nacional estabelece várias regras acerca da competência tributária. De acordo com esse Código,

A no exercício da competência tributária do Estado em relação ao imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS autoriza que a União, excepcionalmente, exerça essa competência.
B a atribuição da função de fiscalizar pode ser revogada por meio de convênio entre as pessoas jurídicas de direito público envolvidas na atribuição, obedecido o prazo de carência mínimo de 180 dias, ou outro fixado em convênio, quando superior.
C a atribuição constitucional de competência tributária compreende a competência legislativa plena, competência legislativa essa que não se transferirá, mesmo nos casos de tributos cuja receita seja distribuída, no todo ou em parte, a outras pessoas jurídicas de direito público.
D a competência tributária e as funções de arrecadar e de fiscalizar tributos, inerentes a essa competência, são indelegáveis.
E é vedado às pessoas jurídicas de direito público atribuir a quem quer que seja a função de fiscalizar tributos, mas é permitido atribuir a outra pessoa a função de arrecadar tributos.

Determinada Autoridade Fiscal estadual, no exercício de suas funções, foi vítima de embaraço causado por contribuinte. O referido embaraço, embora não configurasse fato definido em lei como crime ou contravenção, impediu que a referida Fiscal efetivasse medida de fiscalização prevista na legislação tributária (apreensão de mercadorias), da qual essa autoridade estava incumbida. Diante dessa situação e de acordo com as regras do Código Tributário Nacional, a referida Autoridade Fiscal

A só poderá requisitar o auxílio da Guarda Civil Municipal local, porque o embaraço não configurou crime, nem contravenção.
B poderá requisitar o auxílio de força policial estadual, apenas, e desde que o embaraço configure crime ou contravenção.
C não poderá requisitar o auxílio de força policial, porque o embaraço não configurou crime, nem contravenção.
D poderá requisitar o auxílio de força policial federal, estadual ou municipal, independentemente de o embaraço configurar crime ou contravenção.
E poderá requisitar o auxílio de força policial estadual, mesmo que o embaraço não configure crime ou contravenção.

Determinada pessoa jurídica de direito público interno publicou, em 1º de julho de 2024, três leis de natureza tributária, com as seguintes características: 1. A Lei nº 001 aumentou a alíquota do imposto em 1%, e teve o início de sua vigência fixado para 1º de julho de 2025. 2. A Lei nº 002 aumentou a base de cálculo do imposto em 10%, mediante a inclusão de determinadas rubricas nessa base, mas reduziu a alíquota desse mesmo imposto, de 5% para 4%, para os mesmos fatos e situações. 3. A Lei nº 003 aumentou sensivelmente o número de obrigações acessórias a serem cumpridas pelo contribuinte. Tendo em vista as informações fornecidas acima e as normas da Constituição Federal acerca das limitações do poder de tributar, verifica-se que

A o imposto referido no item 2 somente poderá ser exigido com as alterações promovidas pela Lei nº 002, relativamente a fatos geradores ocorridos após 1º de janeiro de 2025.
B o imposto referido no item 2 poderá ser exigido com as alterações promovidas pela Lei nº 002, relativamente a fatos geradores ocorridos a partir da data da publicação dessa Lei.
C o cumprimento das novas obrigações acessórias, criadas pela Lei nº 003, só poderá ser exigido depois de decorridos 90 dias da data em que tiver sido publicada a referida Lei.
D o imposto referido no item 1 poderá ser exigido, com majoração promovida pela Lei nº 001, relativamente a fatos geradores ocorridos a partir de 1º de janeiro de 2025.
E o cumprimento das novas obrigações acessórias, criadas pela Lei nº 003 só poderá ser exigido a partir de 1º de janeiro de 2025.

De acordo com a Constituição Federal, 25% do produto da arrecadação do imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS, distribuída aos Estados, pertencem aos Municípios, sendo que as parcelas de receita pertencentes aos Municípios serão creditadas utilizando, dentre outros, o critério de

A 5% com base em indicadores de preservação ambiental, de acordo com o que dispuser lei estadual.
B 10% em montantes iguais para todos os Municípios do Estado.
C 80% na proporção da área do Município, descontadas as áreas alagadas e aquelas em que se situam bens de propriedade da União.
D 15% na proporção da frequência às aulas, no ensino básico e médio.
E 20% na proporção da participação do Município no PIB do Estado de sua localização, descontada a parcela referente a bens e serviços destinados ao exterior.

Hideo, brasileiro, foi domiciliado em Cuiabá/MT, até a data em que decidiu mudar-se para o Japão, onde se encontra domiciliado há já 20 anos. Ele é proprietário de uma chácara no Estado do Paraná, de uma casa na cidade de Takayama/Japão, e de um apartamento na cidade de Hiroshima/Japão. Hideo está pensando em doar, neste mês, a chácara para seu filho Mário, nascido no Pará e domiciliado há oito anos em Naha (Okinawa)/Japão. Hideo está pensando, também, em doar, no início do próximo mês, a casa para sua filha Elisa, nascida e domiciliada em São Paulo/SP, e em doar o apartamento para sua filha Dirce, nascida em Campo Grande/MS e atualmente domiciliada em Seul/Coreia. Tendo em vista as normas de ITCD (ITCMD) constantes da Lei Complementar nº 227, de 13 de janeiro de 2026, bem como as informações acima prestadas,

A o Estado de Mato Grosso do Sul será competente para instituir o ITCD sobre a doação do apartamento para a filha Dirce.
B o Estado de Mato Grosso Sul será competente para instituir o ITCD sobre a doação dos três imóveis.
C nenhum Estado brasileiro será competente para instituir o ITCD sobre a doação de bens imóveis localizados no exterior.
D nenhum Estado brasileiro será competente para instituir o ITCD sobre a doação da chácara, pois tanto o doador, como o donatário, estão domiciliados no exterior.
E o Estado de São Paulo será competente para instituir o ITCD sobre a doação da casa para a filha Elisa.

Os prazos são elementos essenciais para a aplicação do Direito Tributário. Um dos aspectos mais relevantes em relação a prazos diz respeito à forma de contá-los. Nesse sentido, o Código Tributário Nacional - CTN estabelece que, excluindo-se o dia de início e incluindo-se o de vencimento, os prazos previstos

A na legislação tributária serão contínuos, mas os prazos previstos no CTN poderão não o ser.
B no próprio CTN ou na legislação contam-se em dias úteis, salvo disposição de lei em contrário.
C no próprio CTN ou na legislação tributária serão contínuos.
D no próprio CTN ou na legislação tributária, salvo disposição de lei em contrário, serão contínuos.
E no próprio CTN serão contínuos, mas os prazos previstos na legislação tributária poderão não o ser.

Em fevereiro de 2026, Tarquínio fez testamento, instituindo fideicomisso no montante de 15% da parte disponível de sua herança em favor da prole eventual de Jacira, e, na mesma data, outro fideicomisso, no montante de 20% da parte disponível de sua herança, em favor da prole eventual de José, irmão de Jacira. Relativamente à prole eventual de Jacira, ele instituiu Francisco como fiduciário e determinou que a substituição fideicomissária ocorrerá em favor do primeiro filho ou filha de Jacira, somente se a criança completar 1 ano de vida, antes de 1º de janeiro de 2028. Relativamente à prole eventual de José, ele instituiu Donizete como fiduciário e determinou que a substituição fideicomissária ocorrerá em favor do primeiro filho ou filha de José, somente se a criança completar 2 anos de vida, antes de 1º de janeiro de 2029. Em maio de 2026, Tarquínio faleceu. Caso a primeira filha de Jacira, que deverá se chamar Débora, nasça em 2027, e o primeiro filho de José, que deverá se chamar Henrique, nasça em 2030, e admitindo-se, para fins de raciocínio e de resolução do exercício, que os dispositivos da Lei Complementar nº 227, de 13 de janeiro de 2026, sejam, naquelas datas, os mesmos que se encontram vigentes na data do óbito de Tarquínio, o ITCD (ou ITCMD) incidirá na

A transmissão da herança para Francisco; não incidirá, porém, na substituição fideicomissária de Francisco para Débora.
B substituição fideicomissária de Donizete para Henrique, mas não incidirá na substituição fideicomissária de Francisco para Débora.
C transmissão dos bens para Francisco e, posteriormente, na transmissão dos bens para Débora.
D transmissão dos bens para Donizete e, posteriormente, na transmissão dos bens para Henrique.
E substituição fideicomissária de Francisco para Débora, mas não incidirá na substituição fideicomissária de Donizete de Henrique.

De acordo com a Resolução CGSN nº 140, de 22 de maio de 2018, I. a ação fiscal relativa ao Simples Nacional poderá ser realizada por estabelecimento, mas, para fins de apuração do crédito tributário, deverão ser consideradas as receitas de todos os estabelecimentos da ME ou da EPP, devendo o AINF ser lavrado sempre com o CNPJ da matriz. II. no caso de descumprimento de obrigações acessórias, a competência para autuação por descumprimento dessas obrigações é privativa da administração tributária perante a qual a obrigação deveria ter sido cumprida, devendo ser utilizados os documentos de autuação e lançamento fiscal específicos de cada ente federado. III. a receita decorrente das autuações por descumprimento de obrigação acessória será destinada ao ente federado responsável pela autuação, nos termos da referida Resolução, caso em que deverá ser utilizado o documento de arrecadação específico do referido ente que promover a autuação e lançamento fiscal, sujeitando-se o pagamento às normas previstas em sua respectiva legislação. IV. verificada infração à legislação tributária por ME ou EPP optante pelo Simples Nacional, deverá ser lavrado Auto de Infração e Notificação Fiscal (AINF), que é o documento único de autuação, a ser utilizado por todos os entes federados, nos casos de inadimplemento da obrigação principal previstos na legislação do Simples Nacional. Está correto o que se afirma em

A II, III e IV, apenas.
B I e IV, apenas.
C III e IV, apenas.
D I e II, apenas.
E I, II, III e IV.
