
QuestLab Plataforma Inteligente de Questões
Banco público de questões

Questões para Concursos

Pesquise questões reais por disciplina, assunto, tópico, banca, órgão, cargo, ano e modalidade.

Questões por banca

29 bancas disponíveis. Clique para visualizar todas.

Encontre as questões que procura
Limpar filtros
209.828 questões encontradas

Relativamente ao IPVA, a Constituição Federal estabelece que esse imposto I. poderá ter alíquotas diferenciadas em função da utilização e do impacto ambiental. II. incidirá sobre a propriedade de veículos automotores, exceto aéreos. III. terá alíquotas mínimas fixadas pelo Congresso Nacional. IV. deverá ter alíquotas diferenciadas em função da capacidade contributiva do proprietário. V. incidirá sobre a propriedade de micro-ônibus e ônibus, mesmo com 20 anos ou mais de fabricação. Está correto o que se afirma em

A III e V, apenas.
B I e V, apenas.
C I, II, IV, apenas.
D III e IV, apenas.
E I, II, III, IV e V.

O Código Tributário Nacional - CTN, em alguns dos dispositivos que fazem referências a infrações e penalidades de natureza tributária, estabelece que I. a lei tributária que define infrações, ou lhe comina penalidades, interpreta-se sempre da maneira mais favorável ao acusado, quanto ao sujeito ativo quanto à penalidade. II. a lei aplica-se a ato ou fato pretérito, tratando-se de ato não definitivamente julgado, quando deixe de defini-lo como infração. III. somente a lei pode estabelecer a cominação de penalidades para as ações ou omissões contrárias a seus dispositivos, ou para outras infrações nela definidas. Está correto o que se afirma em

A I, apenas.
B I e II, apenas.
C I, II e III.
D II e III, apenas.
E I e III, apenas.

A Lei Complementar nº 105, de 10 de janeiro de 2001, dispõe sobre o sigilo das operações de instituições financeiras e dá outras providências. De acordo com essa Lei Complementar, I. a troca de informações entre instituições financeiras, exclusivamente para fins cadastrais, não constitui violação do dever de sigilo, quando feita com observância das disciplinas estabelecidas pelo Conselho Monetário Nacional e pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais - AMBIMA. II. somente quando houver processo administrativo instaurado ou procedimento fiscal em curso, as autoridades e os agentes fiscais tributários dos Estados poderão examinar documentos, livros e registros de instituições financeiras, e desde que tais exames sejam considerados indispensáveis pela autoridade administrativa competente. III. embora as empresas de fomento comercial ou factoring não sejam instituições financeiras, elas devem obedecer às normas aplicáveis às instituições financeiras, previstas na referida Lei Complementar. IV. o sigilo quanto a depósitos, aplicações e investimentos mantidos em instituições financeiras pode ser oposto ao Banco Central do Brasil, apenas nos casos em que este proceder a inquérito em instituição financeira submetida a regime especial, hipótese em que só poderá ser levantado nos limites estabelecidos em decisão judicial. Está correto o que se afirma em

A II e IV, apenas.
B I e IV, apenas.
C I, II, III e IV.
D I e III, apenas.
E II e III, apenas.

A Lei Complementar nº 116, de 31 de julho de 2003, estabelece, no § 2º do seu art. 1º, que, ressalvadas as exceções expressas na lista anexa à referida Lei Complementar, os serviços nela mencionados não ficam sujeitos ao ICMS, ainda que sua prestação envolva fornecimento de mercadorias. A referida Lista de Serviços contempla várias hipóteses em que a incidência do ISS ocorrerá na prestação de serviços em que o material for fornecido pelo tomador do serviço/usuário final, pois, caso contrário, o valor da prestação de serviços poderá integrar a base de cálculo do ICMS incidente sobre a saída da mercadoria que recebeu a referida prestação de serviços. Tendo em vista as considerações acima e o disposto na Lei Complementar nº 116/03, haverá incidência apenas do ISS, não ficando sujeita ao ICMS, mesmo quando o material for fornecido pelo prestador do serviço, a prestação de serviço de

A alfaiataria e costura.
B colocação e instalação de assoalhos, revestimentos de parede e placas de gesso.
C obras de arte sob encomenda.
D serviços de ourivesaria e lapidação.
E instalação e montagem de aparelhos, máquinas e equipamentos, inclusive montagem industrial, prestados ao usuário final.

Os Estados e o Distrito Federal se reuniram para celebrar convênio, a fim de deliberar sobre hipóteses de suspensão do ICMS incidente nas operações com hidrocarbonetos líquidos derivados de petróleo não combustíveis ou de gás natural, inclusive nafta, nos casos em que essas mercadorias são utilizadas como insumo pela indústria petroquímica, obedecendo a critérios e estabelecidos em convênio, e são adquiridas por centrais petroquímicas devidamente autorizadas pela ANP. Submetida a proposta à votação no CONFAZ, foi apurado o seguinte resultado: [Tabela de Votação].
De acordo com a Lei Complementar nº 192, de 11 de março de 2022,
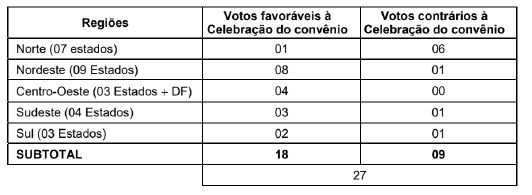

Imagem da questão 206915
A caso três Estados da Região Norte tivessem votado favoravelmente à aprovação, o convênio teria sido aprovado.
B o referido convênio não foi aprovado, porque computou-se, indevidamente, o voto do Distrito Federal, que, no caso, é impedido de votar.
C o referido convênio não foi aprovado, porque não houve unanimidade na aprovação por parte de todos os Estados presentes.
D caso mais um Estado da Região Nordeste tivesse votado favoravelmente à aprovação, o convênio teria sido aprovado.
E o referido convênio foi aprovado.

A Constituição Federal estabelece que tanto o imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS como a contribuição sobre bens e serviços - CBS observarão as mesmas regras em relação I. às imunidades, exceto nos casos de exportação de mercadorias e serviços para o exterior. II. aos fatos geradores, bases de cálculo, hipóteses de não incidência e sujeitos passivos. III. aos regimes específicos, diferenciados ou favorecidos de tributação. IV. à forma de aplicação, para as entidades beneficentes de assistência social que atendam às exigências estabelecidas em lei, da isenção da contribuição para a seguridade social. V. às regras de não cumulatividade e de creditamento, exceto em relação aos casos de remessa de mercadorias para depósito fechado ou armazém geral localizados em unidade federada diversa daquela do depositante. Está correto o que se afirma apenas em

A I e V.
B II e III.
C I, III e V.
D III e IV.
E I e IV.

O Código Tributário Nacional estabelece várias regras acerca da competência tributária. De acordo com esse Código,

A no exercício da competência tributária do Estado em relação ao imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS autoriza que a União, excepcionalmente, exerça essa competência.
B a atribuição da função de fiscalizar pode ser revogada por meio de convênio entre as pessoas jurídicas de direito público envolvidas na atribuição, obedecido o prazo de carência mínimo de 180 dias, ou outro fixado em convênio, quando superior.
C a atribuição constitucional de competência tributária compreende a competência legislativa plena, competência legislativa essa que não se transferirá, mesmo nos casos de tributos cuja receita seja distribuída, no todo ou em parte, a outras pessoas jurídicas de direito público.
D a competência tributária e as funções de arrecadar e de fiscalizar tributos, inerentes a essa competência, são indelegáveis.
E é vedado às pessoas jurídicas de direito público atribuir a quem quer que seja a função de fiscalizar tributos, mas é permitido atribuir a outra pessoa a função de arrecadar tributos.

Determinada Autoridade Fiscal estadual, no exercício de suas funções, foi vítima de embaraço causado por contribuinte. O referido embaraço, embora não configurasse fato definido em lei como crime ou contravenção, impediu que a referida Fiscal efetivasse medida de fiscalização prevista na legislação tributária (apreensão de mercadorias), da qual essa autoridade estava incumbida. Diante dessa situação e de acordo com as regras do Código Tributário Nacional, a referida Autoridade Fiscal

A só poderá requisitar o auxílio da Guarda Civil Municipal local, porque o embaraço não configurou crime, nem contravenção.
B poderá requisitar o auxílio de força policial estadual, apenas, e desde que o embaraço configure crime ou contravenção.
C não poderá requisitar o auxílio de força policial, porque o embaraço não configurou crime, nem contravenção.
D poderá requisitar o auxílio de força policial federal, estadual ou municipal, independentemente de o embaraço configurar crime ou contravenção.
E poderá requisitar o auxílio de força policial estadual, mesmo que o embaraço não configure crime ou contravenção.

Determinada pessoa jurídica de direito público interno publicou, em 1º de julho de 2024, três leis de natureza tributária, com as seguintes características: 1. A Lei nº 001 aumentou a alíquota do imposto em 1%, e teve o início de sua vigência fixado para 1º de julho de 2025. 2. A Lei nº 002 aumentou a base de cálculo do imposto em 10%, mediante a inclusão de determinadas rubricas nessa base, mas reduziu a alíquota desse mesmo imposto, de 5% para 4%, para os mesmos fatos e situações. 3. A Lei nº 003 aumentou sensivelmente o número de obrigações acessórias a serem cumpridas pelo contribuinte. Tendo em vista as informações fornecidas acima e as normas da Constituição Federal acerca das limitações do poder de tributar, verifica-se que

A o imposto referido no item 2 somente poderá ser exigido com as alterações promovidas pela Lei nº 002, relativamente a fatos geradores ocorridos após 1º de janeiro de 2025.
B o imposto referido no item 2 poderá ser exigido com as alterações promovidas pela Lei nº 002, relativamente a fatos geradores ocorridos a partir da data da publicação dessa Lei.
C o cumprimento das novas obrigações acessórias, criadas pela Lei nº 003, só poderá ser exigido depois de decorridos 90 dias da data em que tiver sido publicada a referida Lei.
D o imposto referido no item 1 poderá ser exigido, com majoração promovida pela Lei nº 001, relativamente a fatos geradores ocorridos a partir de 1º de janeiro de 2025.
E o cumprimento das novas obrigações acessórias, criadas pela Lei nº 003 só poderá ser exigido a partir de 1º de janeiro de 2025.

De acordo com a Constituição Federal, 25% do produto da arrecadação do imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios - IBS, distribuída aos Estados, pertencem aos Municípios, sendo que as parcelas de receita pertencentes aos Municípios serão creditadas utilizando, dentre outros, o critério de

A 5% com base em indicadores de preservação ambiental, de acordo com o que dispuser lei estadual.
B 10% em montantes iguais para todos os Municípios do Estado.
C 80% na proporção da área do Município, descontadas as áreas alagadas e aquelas em que se situam bens de propriedade da União.
D 15% na proporção da frequência às aulas, no ensino básico e médio.
E 20% na proporção da participação do Município no PIB do Estado de sua localização, descontada a parcela referente a bens e serviços destinados ao exterior.